En bref
La meilleure heure pour trader le Forex est en général le chevauchement Londres-New York, de 14 h à 18 h à Paris : l'activité y est forte et les spreads serrés. Mais un marché actif n'est pas un marché rentable pour toi. Ta meilleure heure se mesure dans ton historique, par blocs de deux heures, en heure de Paris et sur assez de trades.
Ce qu'il faut retenir
- Le chevauchement Londres-New York va de 14 h à 18 h à Paris, et commence à 13 h pendant les quelques semaines où l'Europe et les États-Unis ne sont pas à la même heure saisonnière.
- Une activité élevée réduit en général le spread, mais elle ne dit rien de la rentabilité de ta stratégie à ce moment-là.
- Selon notre simulation, une stratégie identique à toute heure affiche au moins un bloc horaire négatif dans 80 % des cas sur 300 trades, par pur hasard.
- Mesure chaque trade à son heure d'ouverture, convertie depuis l'heure serveur vers l'heure de Paris, et regroupe les heures par blocs de deux heures.
- Avant de couper un créneau, exige au moins 30 trades, un résultat négatif dans les deux moitiés de ton historique et un écart qui dépasse le bruit statistique.
Tu as lu partout que la meilleure heure pour trader, c’est le chevauchement Londres-New York. Tu t’y es mis, et tes résultats n’ont pas bougé. Normal : ce conseil décrit le marché, pas toi.
La meilleure heure pour trader est le créneau où ta stratégie dégage la meilleure espérance, frais compris. Ce n’est pas forcément celui où le marché bouge le plus. Cet article te donne d’abord les vrais repères à l’heure de Paris, puis la méthode pour trouver tes propres heures sans te laisser piéger par le hasard.
Quelle est la meilleure heure pour trader le Forex ?
Sur le Forex, le créneau le plus actif est le chevauchement Londres-New York, de 14 h à 18 h à Paris. Les deux plus grandes places sont ouvertes en même temps, et c’est pour ça que tout le monde le recommande.
Deux sources solides le confirment, sans passer par un blog de courtier :
- Le poids de Londres. Selon l’enquête triennale 2025 de la Banque des règlements internationaux, le Royaume-Uni concentre 38 % des 9 600 milliards de dollars échangés chaque jour sur le marché des changes.
- L’effet du chevauchement. Takatoshi Ito et Yuko Hashimoto ont étudié les cotations et transactions EUR/USD et USD/JPY de la plateforme interbancaire EBS, de 1999 à 2001 (NBER, 2006). La part de transactions entre Londres et New York y est la plus élevée. Quand le nombre de transactions monte, le spread se resserre. Il s’élargit ensuite après 16 h-17 h GMT, avec un pic vers 21 h-22 h GMT.
Ces données sont anciennes et interbancaires : ton courtier n’affiche pas les mêmes spreads. Le mécanisme, lui, reste valable : plus de participants, moins de coût d’entrée.
Le chiffre qu’on lit souvent, « plus de 50 % du volume se fait pendant le chevauchement », n’a pas de source primaire que nous ayons pu retrouver. Ne le prends pas pour acquis.
Quels créneaux retenir à l’heure de Paris ?
Retiens quatre moments : 9 h pour Londres, 14 h pour New York, 14 h 30 et 15 h 30 pour les mouvements américains, 23 h pour la fin de journée du marché. Le tableau donne l’heure de Paris dans les deux situations possibles.
| Repère | Heure de référence | À Paris, en général | À Paris, semaines de décalage |
|---|---|---|---|
| Ouverture de Tokyo | 9 h à Tokyo | 1 h en hiver, 2 h en été | 1 h |
| Ouverture de Londres | 8 h à Londres | 9 h | 9 h |
| Début du chevauchement | 8 h à New York | 14 h | 13 h |
| Emploi américain (BLS) | 8 h 30 à New York | 14 h 30 | 13 h 30 |
| Ouverture du NYSE | 9 h 30 à New York | 15 h 30 | 14 h 30 |
| Fin du chevauchement | 17 h à Londres | 18 h | 18 h |
| Clôture du marché | 17 h à New York | 23 h | 22 h |
Les heures d’ouverture des places sont des conventions : le Forex de gré à gré n’a pas de cloche. Les horaires du BLS et du NYSE, eux, sont officiels.
Les semaines de décalage sont celles où les États-Unis et l’Europe ne sont pas à la même heure saisonnière. En 2026, les États-Unis ont changé d’heure le 8 mars et le 1er novembre (NIST), l’Europe le 29 mars et le 25 octobre. Donc du 8 au 29 mars et du 25 octobre au 1er novembre, tout ce qui suit New York arrive une heure plus tôt à Paris.
Beaucoup de guides écrivent que le chevauchement passe à 15 h-19 h en été. C’est faux : Paris et New York avancent tous les deux, l’écart reste de 6 heures.
Le créneau le plus actif est-il le plus rentable ?
Non. Un créneau actif réduit ton coût d’entrée et augmente l’amplitude des mouvements, mais il ne garantit pas que ta stratégie y fonctionne. Ito et Hashimoto montrent que la volatilité suit l’activité : une stratégie de retour à la moyenne peut donc se faire sortir plus souvent à 15 h 30 qu’à 11 h.
Le chevauchement te dit quand le marché est actif. Il ne te dit pas quand toi, tu es rentable.
Le spread, lui, pèse selon la taille de ton stop. C’est le calcul que les guides d’horaires ne font pas. Exemple illustratif, avec une stratégie qui fait +0,125R par trade lorsque le spread est de 1 pip :
| Stop | Spread 1 pip | Spread 3 pips | Coût supplémentaire | Espérance après surcoût |
|---|---|---|---|---|
| 10 pips | 0,10R | 0,30R | 0,20R | −0,075R |
| 25 pips | 0,04R | 0,12R | 0,08R | +0,045R |
| 50 pips | 0,02R | 0,06R | 0,04R | +0,085R |
Avec un stop serré, tes heures de spread large peuvent à elles seules faire passer ta stratégie du positif au négatif. Avec un stop large, l’heure pèse beaucoup moins sur ce coût. Le même créneau peut donc être bon pour un swing trader et mauvais pour un scalper.
Comment trouver ta meilleure heure dans ton historique ?
Exporte tes trades, convertis l’heure d’ouverture en heure de Paris, regroupe par blocs de deux heures, puis calcule le résultat moyen en R de chaque bloc. Voici la méthode pas à pas, dans n’importe quel tableur.
- Exporte ton historique complet (depuis MT4 ou depuis MT5) et garde uniquement les trades clôturés, sans les dépôts ni les retraits.
- Prends l’heure d’ouverture, pas celle de clôture. C’est l’heure de ta décision. Un rapport classé par clôture te ferait attribuer un trade du matin à l’après-midi.
- Extrais l’heure. Sur une date au format
2026.10.02 14:30:00stockée en texte :=CNUM(STXT(A2;12;2)). Si la cellule est une vraie date :=HEURE(A2). - Convertis en heure de Paris. La documentation MQL4 précise que les ordres sont horodatés à l’heure du serveur du courtier. Compare l’horloge du Market Watch à ta montre pour connaître l’écart. Avec une heure en B2 et un écart de 1 h :
=MOD(B2-1;24)en C2. - Crée le bloc de deux heures :
=ENT(C2/2)*2. Le résultat 14 désigne le bloc 14 h-16 h. - Calcule le résultat par trade en R. Si tu n’as pas de R, divise ton P&L net de commission et de swap par ton risque habituel en euros.
- Fais un tableau croisé : par bloc, le nombre de trades et le résultat moyen en R. Ajoute le win rate si tu veux, mais décide sur le résultat moyen : un créneau à 65 % de gagnants peut perdre de l’argent.
Pour l’étape 4, beaucoup de courtiers calent leur serveur sur la clôture de New York. Darwinex, par exemple, affiche GMT+3 pendant l’heure d’été américaine et GMT+2 le reste de l’année. Dans ce cas :
| Période | Heure serveur 15 h 00 | Formule vers Paris |
|---|---|---|
| Hors semaines de décalage | 14 h à Paris | Heure serveur − 1 |
| Semaines de décalage | 13 h à Paris | Heure serveur − 2 |
Tous les courtiers ne suivent pas cette règle. Vérifie le tien une fois en hiver et une fois en été. S’il reste sur un GMT fixe, tes heures se décalent d’une heure par rapport au marché selon la saison, et ton analyse mélange deux créneaux.
Combien de trades faut-il pour croire une heure ?
Il en faut bien plus que ce que tu crois : à 300 trades, le classement de tes heures est encore surtout du bruit. Pour le montrer, nous avons simulé une stratégie strictement identique à toute heure : 45 % de gagnants, +1,5R ou −1R, soit +0,125R par trade, répartie sur six blocs de deux heures, 40 000 fois. Aucun créneau n’est réellement meilleur qu’un autre.
| Trades au total | Par bloc | Meilleur bloc apparent | Pire bloc apparent | Au moins un bloc négatif |
|---|---|---|---|---|
| 120 | 20 | +0,49R | −0,23R | 90 % des cas |
| 300 | 50 | +0,35R | −0,10R | 80 % des cas |
| 600 | 100 | +0,28R | −0,03R | 63 % des cas |
| 1 200 | 200 | +0,24R | +0,01R | 37 % des cas |
| 2 400 | 400 | +0,20R | +0,05R | 12 % des cas |
Autre résultat de la même simulation : le meilleur bloc de la première moitié de l’historique ne fait que +0,125R sur la seconde moitié. Son avance disparaît, parce qu’elle n’existait pas.
Pour séparer le signal du bruit, applique trois conditions à un bloc perdant :
- Au moins 30 trades dans le bloc.
- Moyenne du bloc + 2,6 × σ / √n reste sous la moyenne globale, où σ est l’écart-type de tous tes résultats en R et n le nombre de trades du bloc. C’est la logique de l’intervalle de confiance décrite par le NIST (voir aussi l’espérance mathématique en trading), avec 2,6 au lieu de 1,96 parce que tu compares six blocs à la fois.
- Résultat négatif dans les deux moitiés de ton historique.
Dans notre simulation, ces trois conditions ne donnent une fausse alerte que dans environ 1 % des cas, contre 80 % à 300 trades si tu te contentes de repérer un bloc négatif. Elles ont un prix : un créneau réellement perdant à −0,30R n’est repéré que dans 25 % des cas à 300 trades, 62 % à 600 et 95 % à 1 200.
Exemple illustratif, sur 600 trades avec un écart-type de 1,2R et une moyenne globale de +0,09R :
| Bloc | Trades | Résultat moyen | Borne haute | Verdict |
|---|---|---|---|---|
| 8 h-10 h | 120 | +0,22R | Non concernée | Rien à conclure |
| 10 h-12 h | 130 | +0,18R | Non concernée | Rien à conclure |
| 12 h-14 h | 90 | +0,12R | Non concernée | Rien à conclure |
| 14 h-16 h | 110 | −0,25R | +0,05R | Sous +0,09R : signal, si les deux moitiés sont négatives |
| 16 h-18 h | 110 | +0,28R | Non concernée | Beau chiffre, mais pas prouvé |
| 18 h-20 h | 40 | −0,30R | +0,19R | Au-dessus de +0,09R : pas de preuve |
Le bloc 18 h-20 h semble le pire, mais il n’a que 40 trades : on ne peut rien en dire. Le bloc 14 h-16 h, moins spectaculaire, est le seul qui mérite une décision. Les 490 autres trades font +0,16R de moyenne, contre +0,09R pour l’ensemble. Ce calcul regarde le passé : il reste à le confirmer en réel.
Que faire si une heure ressort vraiment ?
Avant de couper un créneau, vérifie que l’heure est bien la cause. Une heure perdante cache souvent autre chose : une série de pertes le matin, un stop trop serré, ou un seul symbole.
Joshua Coval et Tyler Shumway ont montré (Journal of Finance, 2005) que les traders du Chicago Board of Trade qui avaient perdu le matin étaient environ 16 % plus susceptibles de prendre un risque supérieur à la moyenne l’après-midi. Ton mauvais créneau de 15 h est peut-être simplement du revenge trading après une matinée ratée. Pour le savoir, sépare les trades de ce bloc entre ceux pris après une perte et les autres.
| Ce que tu observes | Ce que ça veut dire | Quoi faire |
|---|---|---|
| Moins de 30 trades dans le bloc | Aucune information | Continue à mesurer, ne change rien |
| Bloc négatif dans une seule moitié | Hasard ou changement de marché | Surveille le mois suivant |
| Bloc négatif, trois conditions validées | Signal sérieux | Retire le créneau de ton plan, ou divise ta taille par deux, pendant 50 trades |
| Bloc perdant surtout après une perte | Problème de discipline, pas d’horaire | Pose une règle d’arrêt après deux pertes |
| Bloc perdant surtout sur tes stops serrés | Coût du spread | Évite ce créneau pour ce setup uniquement |
| Bloc perdant sur un seul symbole | Problème de symbole | Retire le symbole à cette heure, pas l’heure entière |
| Bloc très positif, non prouvé | Peut-être de la chance | N’augmente surtout pas ton risque |
Les seuils de 50 trades et de deux pertes sont des repères de travail, pas des résultats de recherche. Ajuste-les à ta fréquence. Une fois le créneau retiré, compare ton résultat moyen avant et après : c’est le seul test qui compte.
Quelle est la meilleure heure pour trader l’or ou la crypto ?
Pour l’or, les repères sont les enchères LBMA de 10 h 30 et 15 h à Londres, soit 11 h 30 et 16 h à Paris toute l’année. Pour le Bitcoin, l’étude de référence trouve une activité plus faible le soir et le week-end, et aucun créneau de rendement qui tienne dans le temps.
L’étude de Dirk Baur et de ses coauteurs (Finance Research Letters, 2019) porte sur plus de 15 millions d’observations de sept plateformes. Elle trouve des anomalies de rendement selon l’heure, mais aucun effet persistant dans le temps. L’activité, elle, présente des écarts durables. Autrement dit : les horaires de liquidité sont un repère fiable, les « heures magiques » de gain beaucoup moins.
La méthode reste la même pour ces deux marchés. Sépare simplement chaque actif dans ton tableau, car une heure rentable sur EUR/USD ne dit rien de l’or.
Mesurer tes heures avec Tradeven
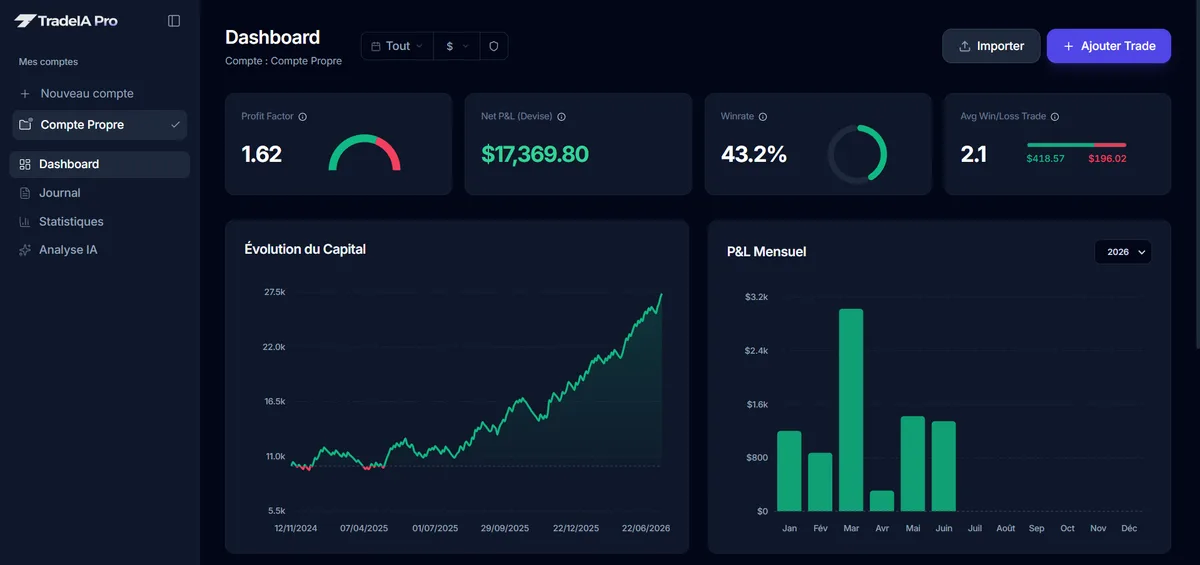
Tradeven fait les étapes de regroupement à ta place à partir de ton fichier MT4, MT5, cTrader ou TradingView. L’onglet Temporel (offre Pro) affiche le P&L par heure, une carte de performance jour par heure, et tes meilleures et pires heures, sur la base de l’heure d’entrée.
L’analyse signale aussi les heures où ton win rate dépasse 65 % avec un résultat moyen positif, ou passe sous 40 % avec un résultat moyen négatif, dès 5 trades sur l’heure. À ce niveau, prends-le comme une piste et confirme-la avec les trois conditions ci-dessus. Tradeven ne recale pas tes heures sur celles du marché : vérifie le décalage sur un trade dont tu connais l’heure.
Questions fréquentes
05Quelle est la meilleure heure pour trader le Forex depuis la France ?
Le créneau le plus actif est le chevauchement Londres-New York, de 14 h à 18 h à Paris, et de 13 h à 18 h pendant les semaines de décalage de mars et de fin octobre. C'est un repère de liquidité, pas une promesse de gain. La bonne heure pour toi dépend de ta stratégie et se vérifie dans ton historique.
Quel est le meilleur moment de la journée pour trader quand on débute ?
Choisis une fenêtre fixe et courte, compatible avec ton emploi du temps, sur une paire liquide. Évite de démarrer sur les annonces de 14 h 30 et sur la fin de soirée, quand les spreads s'élargissent. Note ensuite tes résultats par créneau : une habitude stable se mesure, pas une présence au hasard.
Le chevauchement change-t-il avec l'heure d'été ?
Presque pas à Paris. L'Europe et les États-Unis changent d'heure tous les deux, donc le chevauchement reste de 14 h à 18 h en été comme en hiver. Il commence à 13 h seulement quand les deux zones ne sont pas alignées : du 8 au 29 mars et du 25 octobre au 1er novembre en 2026.
Quelle est la meilleure heure pour trader l'or ?
L'or a deux repères officiels : les enchères LBMA de 10 h 30 et 15 h à Londres, soit 11 h 30 et 16 h à Paris. La seconde tombe pendant le chevauchement Londres-New York. Ce sont des repères d'activité : vérifie tes résultats sur le symbole de l'or séparément, car ils ne se déduisent pas de tes résultats sur les devises.
Combien de trades faut-il pour savoir à quelle heure je suis le plus rentable ?
Au moins 30 trades par bloc pour commencer à regarder, et plutôt 100 pour décider. Dans notre simulation, un créneau réellement perdant à −0,30R n'est repéré de façon fiable qu'autour de 1 200 trades au total sur six blocs. En dessous, garde le résultat comme une piste à surveiller.
Sources
13- Ito T. et Hashimoto Y., Intra-Day Seasonality in Activities of the Foreign Exchange Markets, NBER Working Paper 12413 (2006)
- Banque des règlements internationaux, Triennial Survey : FX trading à 9 600 milliards de dollars par jour (2025)
- Baur D., Cahill D., Godfrey K. et Liu Z., Bitcoin time-of-day, day-of-week and month-of-year effects in returns and trading volume, Finance Research Letters (2019)
- Coval J. et Shumway T., Do Behavioral Biases Affect Prices?, The Journal of Finance (2005)
- U.S. Bureau of Labor Statistics, Employment Situation (publication à 8 h 30, heure de l'Est)
- NYSE, Holidays and Trading Hours
- LBMA, Precious Metal Prices (enchères de l'or à 10 h 30 et 15 h, heure de Londres)
- NIST, Daylight Saving Time (dates 2026 aux États-Unis)
- Service-public.gouv.fr, Passage à l'heure d'été 2026
- MetaQuotes, MQL4 Book : Date and Time (heure locale et heure serveur)
- Darwinex, Time in MetaTrader terminals (New York Close)
- FXCM, When is rollover booked? (17 h, heure de New York)
- NIST/SEMATECH, e-Handbook of Statistical Methods : Confidence Limits for the Mean
Contenu à visée éducative. Il ne constitue pas un conseil en investissement. Le trading de produits à effet de levier comporte un risque élevé de perte en capital.