En resumen
La mejor hora para operar en Forex suele ser el solapamiento Londres-Nueva York, de 14:00 a 18:00 en París (de 8:00 a 12:00 en Nueva York): hay mucha actividad y los spreads son estrechos. Pero un mercado activo no es un mercado rentable para ti. Tu mejor hora se mide en tu historial, por bloques de dos horas y con suficientes operaciones.
Lo que debes recordar
- El solapamiento Londres-Nueva York va de 14:00 a 18:00 en París, y empieza a las 13:00 durante las pocas semanas en las que Europa y Estados Unidos no tienen la misma hora estacional.
- Una actividad alta suele reducir el spread, pero no dice nada sobre la rentabilidad de tu estrategia en ese momento.
- En nuestra simulación, una estrategia idéntica a cualquier hora muestra al menos un bloque horario negativo en el 80 % de los casos con 300 operaciones, por puro azar.
- Mide cada operación por su hora de apertura, convertida de la hora del servidor a una hora de referencia fija, y agrupa las horas en bloques de dos horas.
- Antes de eliminar una franja, exige al menos 30 operaciones, un resultado negativo en las dos mitades de tu historial y una diferencia mayor que el ruido estadístico.
Has leído en todas partes que la mejor hora para operar es el solapamiento Londres-Nueva York. Empezaste a operar ahí y tus resultados no se movieron. Es normal: ese consejo describe el mercado, no a ti.
La mejor hora para operar es la franja en la que tu estrategia da su mejor esperanza, con los costes incluidos. No tiene por qué ser aquella en la que el mercado más se mueve. Este artículo te da primero las referencias reales, en hora de París y de Nueva York, y luego el método para encontrar tus propias horas sin dejarte engañar por el azar.
¿Cuál es la mejor hora para operar en Forex?
En Forex, la franja más activa es el solapamiento Londres-Nueva York, de 14:00 a 18:00 en París. Las dos mayores plazas están abiertas a la vez, y por eso todo el mundo lo recomienda.
Dos fuentes sólidas lo confirman, sin pasar por el blog de un bróker:
- El peso de Londres. Según la encuesta trienal de 2025 del Banco de Pagos Internacionales, el Reino Unido concentra el 38 % de los 9,6 billones de dólares que se negocian cada día en el mercado de divisas.
- El efecto del solapamiento. Takatoshi Ito y Yuko Hashimoto estudiaron las cotizaciones y operaciones EUR/USD y USD/JPY de la plataforma interbancaria EBS, de 1999 a 2001 (NBER, 2006). La proporción de operaciones entre Londres y Nueva York es la más alta. Cuando sube el número de operaciones, el spread se estrecha. Después se amplía a partir de las 16:00-17:00 GMT, con un pico hacia las 21:00-22:00 GMT.
Estos datos son antiguos e interbancarios: tu bróker no muestra los mismos spreads. El mecanismo sigue siendo válido: más participantes, menos coste de entrada.
La cifra que se lee a menudo, «más del 50 % del volumen se hace durante el solapamiento», no tiene una fuente primaria que hayamos podido encontrar. No la des por buena.
¿Qué franjas recordar en hora de París?
Recuerda cuatro momentos: las 9:00 para Londres, las 14:00 para Nueva York, las 14:30 y las 15:30 para los movimientos estadounidenses, las 23:00 para el final de la jornada del mercado. La tabla da la hora de París en las dos situaciones posibles. Si estás en otro lugar, usa la columna de referencia.
| Referencia | Hora de referencia | En París, en general | En París, semanas de desfase |
|---|---|---|---|
| Apertura de Tokio | 9:00 en Tokio | 1:00 en invierno, 2:00 en verano | 1:00 |
| Apertura de Londres | 8:00 en Londres | 9:00 | 9:00 |
| Inicio del solapamiento | 8:00 en Nueva York | 14:00 | 13:00 |
| Empleo de EE. UU. (BLS) | 8:30 en Nueva York | 14:30 | 13:30 |
| Apertura del NYSE | 9:30 en Nueva York | 15:30 | 14:30 |
| Fin del solapamiento | 17:00 en Londres | 18:00 | 18:00 |
| Cierre del mercado | 17:00 en Nueva York | 23:00 | 22:00 |
Las horas de apertura de las plazas son convenciones: el Forex extrabursátil no tiene campana. Los horarios del BLS y del NYSE, en cambio, son oficiales.
Las semanas de desfase son aquellas en las que Estados Unidos y Europa no tienen la misma hora estacional. En 2026, Estados Unidos cambió la hora el 8 de marzo y el 1 de noviembre (NIST), Europa el 29 de marzo y el 25 de octubre. Por tanto, del 8 al 29 de marzo y del 25 de octubre al 1 de noviembre, todo lo que sigue a Nueva York llega una hora antes a París.
Muchas guías escriben que el solapamiento pasa a las 15:00-19:00 en verano. Es falso: París y Nueva York adelantan los dos, y la diferencia sigue siendo de 6 horas.
¿La franja más activa es la más rentable?
No. Una franja activa reduce tu coste de entrada y aumenta la amplitud de los movimientos, pero no garantiza que tu estrategia funcione ahí. Ito y Hashimoto muestran que la volatilidad sigue a la actividad, así que una estrategia de reversión a la media puede salir por stop más a menudo a las 15:30 que a las 11:00.
El solapamiento te dice cuándo el mercado está activo. No te dice cuándo eres rentable tú.
El spread pesa según el tamaño de tu stop. Es el cálculo que las guías de horarios no hacen. Ejemplo ilustrativo, con una estrategia que gana +0,125R por operación cuando el spread es de 1 pip:
| Stop | Spread de 1 pip | Spread de 3 pips | Coste adicional | Esperanza tras el coste |
|---|---|---|---|---|
| 10 pips | 0,10R | 0,30R | 0,20R | −0,075R |
| 25 pips | 0,04R | 0,12R | 0,08R | +0,045R |
| 50 pips | 0,02R | 0,06R | 0,04R | +0,085R |
Con un stop ajustado, tus horas de spread amplio pueden bastar para que tu estrategia pase de positiva a negativa. Con un stop amplio, la hora pesa mucho menos en ese coste. La misma franja puede ser buena para un swing trader y mala para un scalper.
¿Cómo encontrar tu mejor hora en tu historial?
Exporta tus operaciones, convierte la hora de apertura a una hora de referencia fija, agrupa por bloques de dos horas y calcula el resultado medio en R de cada bloque. Este es el método paso a paso, en cualquier hoja de cálculo.
- Exporta tu historial completo (desde MT4 o desde MT5) y conserva solo las operaciones cerradas, sin depósitos ni retiradas.
- Toma la hora de apertura, no la de cierre. Es la hora de tu decisión. Un informe ordenado por cierre te haría atribuir a la tarde una operación de la mañana.
- Extrae la hora. Con una fecha en formato
2026.10.02 14:30:00guardada como texto:=VALOR(EXTRAE(A2;12;2)). Si la celda es una fecha real:=HORA(A2). - Convierte a tu hora de referencia. La documentación de MQL4 indica que las órdenes llevan la hora del servidor del bróker. Compara el reloj del Market Watch con el tuyo para conocer la diferencia. Con la hora en B2 y una diferencia de 1 hora:
=RESIDUO(B2-1;24)en C2. - Crea el bloque de dos horas:
=ENTERO(C2/2)*2. Un resultado de 14 indica el bloque de 14:00 a 16:00. - Calcula el resultado de cada operación en R. Si no tienes R, divide tu P&L, neto de comisión y swap, entre tu riesgo habitual en dinero.
- Haz una tabla dinámica: por bloque, el número de operaciones y el resultado medio en R. Añade el win rate si quieres, pero decide con el resultado medio: una franja con un 65 % de ganadoras puede perder dinero.
Para el paso 4, muchos brókeres alinean su servidor con el cierre de Nueva York. Darwinex, por ejemplo, muestra GMT+3 durante el horario de verano de EE. UU. y GMT+2 el resto del año. En ese caso:
| Periodo | Hora del servidor 15:00 | Fórmula hacia París |
|---|---|---|
| Fuera de las semanas de desfase | 14:00 en París | Hora del servidor − 1 |
| Semanas de desfase | 13:00 en París | Hora del servidor − 2 |
No todos los brókeres siguen esta regla. Comprueba el tuyo una vez en invierno y otra en verano. Si se queda en un GMT fijo, tus horas se desplazan una hora respecto al mercado según la estación, y tu análisis mezcla dos franjas distintas.
¿Cuántas operaciones hacen falta para creer en una hora?
Muchas más de las que crees: con 300 operaciones, tu clasificación de horas sigue siendo sobre todo ruido. Para mostrarlo, simulamos una estrategia estrictamente idéntica a cualquier hora: 45 % de ganadoras, +1,5R o −1R, es decir, +0,125R por operación, repartida en seis bloques de dos horas, 40 000 veces. Ninguna franja es realmente mejor que otra.
| Operaciones en total | Por bloque | Mejor bloque aparente | Peor bloque aparente | Al menos un bloque negativo |
|---|---|---|---|---|
| 120 | 20 | +0,49R | −0,23R | 90 % de los casos |
| 300 | 50 | +0,35R | −0,10R | 80 % de los casos |
| 600 | 100 | +0,28R | −0,03R | 63 % de los casos |
| 1200 | 200 | +0,24R | +0,01R | 37 % de los casos |
| 2400 | 400 | +0,20R | +0,05R | 12 % de los casos |
Otro resultado de la misma simulación: el mejor bloque de la primera mitad del historial solo hace +0,125R en la segunda mitad. Su ventaja desaparece, porque no existía.
Para separar la señal del ruido, aplica tres condiciones a un bloque perdedor:
- Al menos 30 operaciones en el bloque.
- La media del bloque + 2,6 × σ / √n se mantiene por debajo de la media global, donde σ es la desviación típica de todos tus resultados en R y n el número de operaciones del bloque. Es la lógica del intervalo de confianza que describe el NIST (ver también la esperanza matemática en trading), con 2,6 en lugar de 1,96 porque comparas seis bloques a la vez.
- Resultado negativo en las dos mitades de tu historial.
En nuestra simulación, estas tres condiciones solo dan una falsa alarma en cerca del 1 % de los casos, frente al 80 % con 300 operaciones si te limitas a buscar un bloque negativo. Tienen un precio: una franja que de verdad pierde −0,30R solo se detecta en el 25 % de los casos con 300 operaciones, el 62 % con 600 y el 95 % con 1200.
Ejemplo ilustrativo, con 600 operaciones, una desviación típica de 1,2R y una media global de +0,09R:
| Bloque | Operaciones | Resultado medio | Límite superior | Veredicto |
|---|---|---|---|---|
| 8:00-10:00 | 120 | +0,22R | No aplica | Nada que concluir |
| 10:00-12:00 | 130 | +0,18R | No aplica | Nada que concluir |
| 12:00-14:00 | 90 | +0,12R | No aplica | Nada que concluir |
| 14:00-16:00 | 110 | −0,25R | +0,05R | Por debajo de +0,09R: señal, si las dos mitades son negativas |
| 16:00-18:00 | 110 | +0,28R | No aplica | Buena cifra, pero sin probar |
| 18:00-20:00 | 40 | −0,30R | +0,19R | Por encima de +0,09R: sin prueba |
El bloque de 18:00 a 20:00 parece el peor, pero solo tiene 40 operaciones: no se puede decir nada de él. El bloque de 14:00 a 16:00, menos llamativo, es el único que merece una decisión. Las otras 490 operaciones dan +0,16R de media, frente a +0,09R del conjunto. Este cálculo mira al pasado: queda por confirmarlo en real.
¿Qué hacer si una hora destaca de verdad?
Antes de eliminar una franja, comprueba que la hora es realmente la causa. Una hora perdedora suele esconder otra cosa: una serie de pérdidas por la mañana, un stop demasiado ajustado o un solo símbolo.
Joshua Coval y Tyler Shumway mostraron (Journal of Finance, 2005) que los traders del Chicago Board of Trade que habían perdido por la mañana tenían alrededor de un 16 % más de probabilidades de asumir un riesgo superior a la media por la tarde. Tu mala franja de las 15:00 quizá sea simplemente revenge trading tras una mañana fallida. Para saberlo, separa las operaciones de ese bloque entre las abiertas tras una pérdida y las demás.
| Lo que observas | Lo que significa | Qué hacer |
|---|---|---|
| Menos de 30 operaciones en el bloque | Ninguna información | Sigue midiendo, no cambies nada |
| Bloque negativo en una sola mitad | Azar o cambio de mercado | Vigílalo el mes siguiente |
| Bloque negativo, tres condiciones cumplidas | Señal seria | Quita la franja de tu plan, o reduce tu tamaño a la mitad, durante 50 operaciones |
| Bloque perdedor sobre todo tras una pérdida | Problema de disciplina, no de horario | Pon una regla de parada tras dos pérdidas |
| Bloque perdedor sobre todo con stops ajustados | Coste del spread | Evita esta franja solo para este setup |
| Bloque perdedor en un solo símbolo | Problema de símbolo | Quita el símbolo a esa hora, no la hora entera |
| Bloque muy positivo, sin probar | Quizá suerte | Sobre todo, no aumentes tu riesgo |
Los umbrales de 50 operaciones y dos pérdidas son referencias de trabajo, no resultados de investigación. Ajústalos a tu frecuencia. Una vez eliminada la franja, compara tu resultado medio antes y después: es la única prueba que cuenta.
¿Cuál es la mejor hora para operar con oro o cripto?
Para el oro, las referencias son las subastas LBMA de las 10:30 y las 15:00 en Londres, es decir, las 11:30 y las 16:00 en París todo el año. Para Bitcoin, el estudio de referencia encuentra menos actividad por la noche y el fin de semana, y ninguna franja de rendimiento que se mantenga en el tiempo.
El estudio de Dirk Baur y sus coautores (Finance Research Letters, 2019) abarca más de 15 millones de observaciones de siete plataformas. Encuentra anomalías de rendimiento según la hora, pero ningún efecto persistente en el tiempo. La actividad, en cambio, presenta diferencias duraderas. Dicho de otro modo: los horarios de liquidez son una referencia fiable, las «horas mágicas» de ganancia mucho menos.
El método es el mismo para estos dos mercados. Basta con separar cada activo en tu tabla, porque una hora rentable en EUR/USD no dice nada sobre el oro.
Medir tus horas con Tradeven
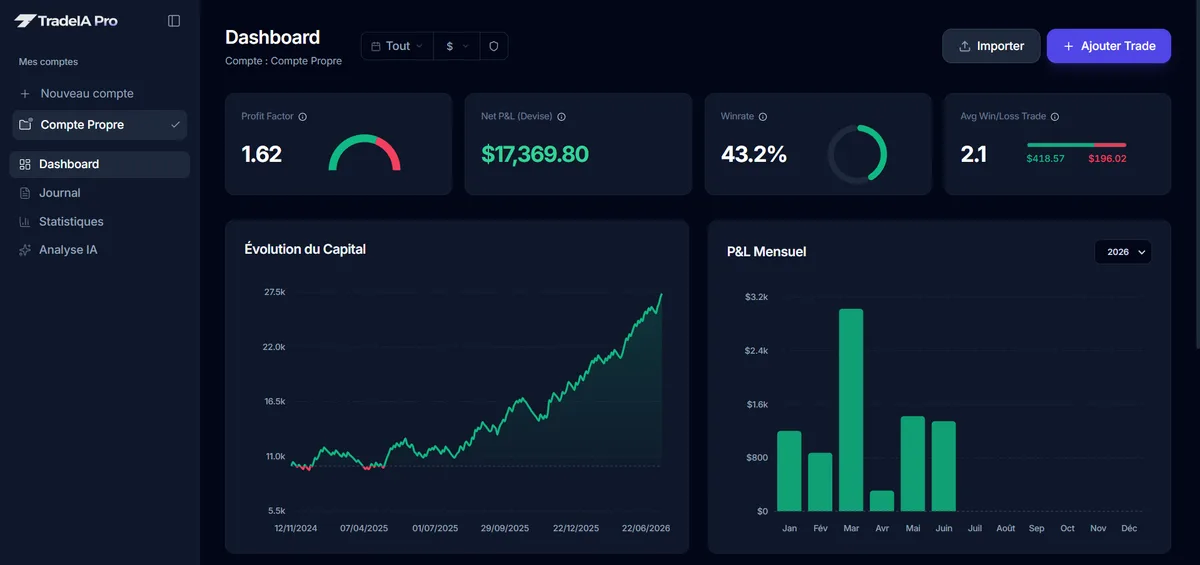
Tradeven hace los pasos de agrupación por ti a partir de tu archivo de MT4, MT5, cTrader o TradingView. La pestaña Temporal (plan Pro) muestra el P&L por hora, un mapa de calor de rendimiento por día y hora, y tus mejores y peores horas, según la hora de entrada.
El análisis también señala las horas en las que tu win rate supera el 65 % con un resultado medio positivo, o baja del 40 % con un resultado medio negativo, a partir de 5 operaciones en esa hora. A ese nivel, tómalo como una pista y confírmala con las tres condiciones anteriores. Tradeven no alinea tus horas con las del mercado: comprueba la diferencia en una operación cuya hora conozcas.
Preguntas frecuentes
05¿Cuál es la mejor hora para operar en Forex?
La franja más activa es el solapamiento Londres-Nueva York, de 8:00 a 12:00 en Nueva York, o de 14:00 a 18:00 en París. Empieza a las 13:00 en París durante las semanas de desfase de marzo y finales de octubre. Es una referencia de liquidez, no una promesa de ganancia. La hora adecuada para ti depende de tu estrategia y se comprueba en tu historial.
¿Cuál es el mejor momento del día para operar si eres principiante?
Elige una franja fija y corta, compatible con tu horario, en un par líquido. Evita empezar con los datos de las 8:30 de Nueva York y con el final de la jornada neoyorquina, cuando los spreads se amplían. Después anota tus resultados por franja: un hábito estable se puede medir, una presencia al azar no.
¿El solapamiento cambia con el horario de verano?
Casi nada, en hora de París. Europa y Estados Unidos cambian la hora los dos, así que el solapamiento se mantiene de 14:00 a 18:00 en París en verano y en invierno. Empieza a las 13:00 solo cuando las dos zonas no están alineadas: del 8 al 29 de marzo y del 25 de octubre al 1 de noviembre en 2026.
¿Cuál es la mejor hora para operar con oro?
El oro tiene dos referencias oficiales: las subastas LBMA de las 10:30 y las 15:00 en Londres, es decir, las 11:30 y las 16:00 en París. La segunda cae durante el solapamiento Londres-Nueva York. Son referencias de actividad: comprueba tus resultados con el oro por separado, porque no se deducen de tus resultados con divisas.
¿Cuántas operaciones necesito para saber a qué hora soy más rentable?
Al menos 30 operaciones por bloque para empezar a mirar, y más bien 100 para decidir. En nuestra simulación, una franja que de verdad pierde −0,30R solo se detecta de forma fiable hacia las 1200 operaciones en total sobre seis bloques. Por debajo, tómalo como una pista que vigilar.
Fuentes
13- Ito T. y Hashimoto Y., Intra-Day Seasonality in Activities of the Foreign Exchange Markets, NBER Working Paper 12413 (2006)
- Banco de Pagos Internacionales, Encuesta trienal: el mercado de divisas alcanza 9,6 billones de dólares al día (2025)
- Baur D., Cahill D., Godfrey K. y Liu Z., Bitcoin time-of-day, day-of-week and month-of-year effects in returns and trading volume, Finance Research Letters (2019)
- Coval J. y Shumway T., Do Behavioral Biases Affect Prices?, The Journal of Finance (2005)
- U.S. Bureau of Labor Statistics, Employment Situation (publicación a las 8:30, hora del Este)
- NYSE, Holidays and Trading Hours
- LBMA, Precious Metal Prices (subastas del oro a las 10:30 y 15:00, hora de Londres)
- NIST, Daylight Saving Time (fechas de 2026 en Estados Unidos)
- Service-public.gouv.fr (Gobierno francés), Paso al horario de verano 2026
- MetaQuotes, MQL4 Book: Date and Time (hora local y hora del servidor)
- Darwinex, Time in MetaTrader terminals (New York Close)
- FXCM, When is rollover booked? (17:00, hora de Nueva York)
- NIST/SEMATECH, e-Handbook of Statistical Methods: Confidence Limits for the Mean
Contenido con fines educativos. No constituye asesoramiento de inversión. Operar con productos apalancados conlleva un riesgo elevado de pérdida de capital.