En resumen
La esperanza matemática en trading es el resultado medio que tu estrategia genera por trade: (win rate × ganancia media) − (tasa de pérdida × pérdida media), o simplemente el resultado neto total dividido entre el número de trades. Si es positiva, tu estrategia gana a largo plazo. Pero en 50 trades, una estrategia realmente ganadora puede mostrar una esperanza negativa, y al revés.
Lo que debes recordar
- La esperanza matemática es el resultado medio por trade: (win rate × ganancia media) − (tasa de pérdida × pérdida media), que equivale al resultado neto total dividido entre el número de trades.
- Exprésala en R, es decir, en múltiplos del riesgo asumido, para comparar periodos y tamaños de posición distintos.
- Una estrategia que gana de verdad +0,2 R por trade muestra una esperanza negativa en 50 trades en cerca del 15 % de los casos, según nuestra simulación de 50 000 series.
- Para saber si tu esperanza es real, calcula su intervalo de confianza: media ± 1,96 × desviación típica ÷ raíz del número de trades.
- Con 0,05 R de comisiones por trade, una estrategia de +0,10 R bruto necesita unos 1 860 trades antes de poder distinguirse del azar.
Tu estrategia cerró los últimos 40 trades en verde. Te dices que funciona. Quizá. O quizá tuviste una buena racha, y los 40 siguientes se lo van a llevar todo.
La esperanza matemática en trading es la cifra que resuelve esta pregunta, siempre que hagas lo que casi nadie hace: medir cuánto puedes fiarte de ella. Esta guía te da la fórmula, el cálculo en R, una tabla que muestra cuántos trades hacen falta de verdad y un método para medirla en tu propio historial.
¿Qué es la esperanza matemática en trading?
La esperanza matemática es el resultado medio que tu estrategia genera por trade, ganadores y perdedores incluidos. Si es positiva, tu estrategia gana dinero a largo plazo. Si es negativa, cada trade te cuesta de media, aunque ganes a menudo.
Las plataformas ya la calculan con otro nombre. MetaTrader 5 la llama «Expected Payoff» en su informe de prueba: según la ayuda oficial de MetaQuotes, es el rendimiento medio de una operación, considerado también como el rendimiento esperado de la siguiente posición. TradingView la llama también «Expected payoff» y su centro de ayuda precisa que se calcula dividiendo el Net PnL total entre el número de trades cerrados, sin contar las posiciones abiertas.
La palabra clave es «medio». La esperanza no dice nada del próximo trade. Dice lo que obtienes de media si repites la misma estrategia muchas veces.
¿Cómo se calcula la esperanza matemática de una estrategia?
Hay dos fórmulas, y dan exactamente el mismo resultado:
- La fórmula detallada: esperanza = (win rate × ganancia media) − (tasa de pérdida × pérdida media).
- El atajo: esperanza = resultado neto total ÷ número de trades.
La primera sirve para entender de dónde viene tu resultado. La segunda es más rápida y evita errores de redondeo.
Ejemplo ilustrativo. En 100 trades, ganas 40 con una ganancia media de 200 € y pierdes 60 con una pérdida media de 100 €.
- Fórmula detallada: (0,40 × 200) − (0,60 × 100) = 80 − 60 = +20 € por trade.
- Atajo: (40 × 200 − 60 × 100) ÷ 100 = 2 000 ÷ 100 = +20 € por trade.
Por qué expresarla en R en lugar de en euros
Un R es lo que arriesgas en un trade: la distancia entre tu entrada y tu stop loss multiplicada por tu tamaño. Un trade que gana 200 € con 100 € en riesgo hace +2 R. Un trade que toca el stop hace −1 R.
En R, la esperanza se vuelve comparable de un periodo a otro, aunque hayas cambiado de tamaño de posición o de capital. En el ejemplo anterior, con 1 R = 100 €, la esperanza vale (0,40 × 2) − (0,60 × 1) = +0,2 R por trade. Es la unidad que usamos en el resto del artículo. Si aún no sabes cuánto arriesgar por trade, empieza por este artículo sobre el riesgo por trade.
¿Por qué un win rate alto no garantiza una esperanza positiva?
Porque la esperanza depende tanto del tamaño de tus ganancias y pérdidas como de su frecuencia. Un trader que gana 7 de cada 10 veces pero pierde el doble de lo que gana tiene una esperanza apenas positiva, y las comisiones la llevan por debajo de cero.
Los datos reales lo muestran. En 2011, un estudio publicado por DailyFX sobre 12 millones de trades reales de clientes de un gran bróker de Forex midió que en el EUR/USD el 59 % de los trades eran ganadores. Pero la ganancia media era de 65 pips y la pérdida media de 127 pips. La esperanza vale entonces (0,59 × 65) − (0,41 × 127) = 38,4 − 52,1 = unos −13,7 pips por trade. Un win rate halagador, una estrategia perdedora.
Es la trampa que el artículo sobre el win rate explica en detalle, con el umbral de rentabilidad según tu ratio. Quédate aquí con una idea: nunca juzgues una estrategia solo por su win rate. Júzgala por su esperanza.
¿Cuántos trades hacen falta para fiarte de tu esperanza?
Muchos más de lo que imagina la mayoría de los traders: a menudo varios cientos. La cifra exacta depende de dos cosas, el tamaño de tu esperanza y la dispersión de tus resultados. Cuanto más irregulares son tus ganancias y pérdidas, más trades hacen falta para que la media se estabilice.
Para cinco perfiles de estrategia que tienen todos una esperanza realmente positiva, calculamos dos cosas: la probabilidad de que observes aun así una esperanza negativa en una muestra dada (simulación de 50 000 series por perfil) y el número de trades a partir del cual el intervalo de confianza al 95 % ya no contiene el cero. Todos los perfiles pierden 1 R cuando pierden.
| Perfil | Win rate | Ganancia media | Esperanza real | Esperanza negativa observada en 50 trades | En 100 trades | Trades para excluir el cero |
|---|---|---|---|---|---|---|
| A | 40 % | 2 R | +0,20 R | 15,5 % | 9,0 % | 208 |
| B | 50 % | 1,2 R | +0,10 R | 24,1 % | 18,4 % | 465 |
| C | 55 % | 1 R | +0,10 R | 19,8 % | 13,3 % | 381 |
| D | 35 % | 3 R | +0,40 R | 6,7 % | 1,2 % | 88 |
| E | 60 % | 1 R | +0,20 R | 5,7 % | 1,6 % | 93 |
Lee la fila B: una estrategia que gana de verdad 0,1 R por trade muestra una esperanza negativa en 50 trades casi una vez de cada cuatro. Un trader que la abandona tras 50 trades quizá está tirando una estrategia ganadora. Y al revés, una estrategia de esperanza nula muestra a menudo una esperanza positiva en 50 trades, por puro azar.
Una esperanza medida en 50 trades no es una prueba. Es una estimación, y su margen de error suele ser mayor que la propia cifra.
Las reglas que se leen por todas partes («30 trades bastan», «100 trades como mínimo») no tienen en cuenta tu estrategia. La tabla muestra que una estrategia muy regular como E se juzga en un centenar de trades, mientras que una estrategia de baja esperanza como B necesita casi cinco veces más.
Cómo medir la esperanza en tu propio historial
El método cabe en una hoja de cálculo, a partir de tu historial exportado de MetaTrader 4, MetaTrader 5, cTrader o TradingView. Te da tu esperanza y su margen de error.
- Exporta tus trades cerrados con el resultado neto de cada trade, comisión y swap incluidos. En MT4 y MT5, esas columnas van separadas del beneficio: súmalas.
- Añade una columna R: resultado neto ÷ importe arriesgado en ese trade. Si siempre arriesgas lo mismo, divide simplemente por ese importe.
- Calcula la media de la columna R. Es tu esperanza. En Excel:
=PROMEDIO(rango). - Calcula la desviación típica de la columna R:
=DESVEST.M(rango). - Calcula el error estándar: desviación típica ÷ raíz del número de trades,
=DESVEST.M(rango)/RAIZ(CONTAR(rango)). - Construye el intervalo de confianza al 95 %: esperanza ± 1,96 × error estándar. Es la fórmula del intervalo de confianza de una media que describe el manual estadístico del NIST, con 1,96 como valor aproximado válido a partir de unas decenas de trades.
Si el límite inferior está por encima de cero, tu esperanza positiva probablemente es real. Si el intervalo contiene el cero, todavía no lo sabes.
Ejemplo ilustrativo completo. Tienes 120 trades. Tu esperanza es de +0,16 R y la desviación típica de tus resultados de 1,4 R.
- Error estándar: 1,4 ÷ √120 = 0,128 R.
- Margen al 95 %: 1,96 × 0,128 = 0,25 R.
- Intervalo: de −0,09 R a +0,41 R.
Con 1 R = 50 €, esos 120 trades te han dado +960 €, es decir +8 € por trade. Sin embargo, el intervalo contiene el cero: tu estrategia puede ser neutra. Con la misma esperanza y la misma desviación típica, necesitarías unos 295 trades para que todo el intervalo quede por encima de cero. No significa que debas parar. Significa que no debes subir tu tamaño de posición basándote en esos 120 trades.
¿Qué es una buena esperanza matemática en trading?
No hay un umbral oficial, pero una buena esperanza es una esperanza positiva después de comisiones, medida sobre suficientes trades para que el intervalo de confianza excluya el cero. La cifra sola importa menos que su solidez.
Aquí tienes referencias de lectura, para aplicar a tu esperanza neta de comisiones:
| Esperanza neta por trade | Lectura | Qué haces |
|---|---|---|
| Menos de 0 R | Estrategia perdedora en el periodo | Paras o reduces mucho el tamaño, y buscas dónde pierde |
| 0 a +0,1 R | Frágil: comisiones y deslizamiento pueden borrarla | Revisas las comisiones y acumulas trades antes de cambiar nada |
| +0,1 a +0,3 R | Aprovechable si la muestra es suficiente | Calculas el intervalo de confianza antes de subir el riesgo |
| Más de +0,5 R con menos de 100 trades | Probablemente suerte o un periodo favorable | Esperas más trades antes de creértelo |
Las comisiones son la razón por la que el umbral de 0,1 R importa. El estudio de la AMF, la autoridad francesa de los mercados financieros, publicado en 2014 sobre los particulares que operan Forex y CFD en Francia midió que las comisiones, sin contar el spread, representaban el 14,2 % de sus pérdidas. En nuestra tabla, 0,05 R de comisiones por trade llevan la estrategia B de +0,10 R a +0,05 R, y el número de trades necesario para distinguirla del azar pasa de 465 a unos 1 860. La estrategia A pasa de +0,20 R a +0,15 R y de 208 a 369 trades.
Si calculas tu esperanza solo con la columna Profit de MetaTrader, sin comisión ni swap, tu cifra es demasiado optimista. Es el mismo error que con el profit factor.
Cómo mejorar tu esperanza sin engañarte
La forma más fiable de mejorar tu esperanza es cortar lo que la arrastra hacia abajo, no añadir reglas. Para encontrarlo, calcula la esperanza de cada setup por separado.
Ejemplo ilustrativo. Tus 120 trades a +0,16 R se reparten así:
| Setup | Trades | Esperanza | Contribución total |
|---|---|---|---|
| Ruptura | 50 | +0,30 R | +15,0 R |
| Pullback | 45 | +0,16 R | +7,2 R |
| Contratendencia | 25 | −0,12 R | −3,0 R |
| Total | 120 | +0,16 R | +19,2 R |
Sin los 25 trades a contratendencia, la esperanza de los 95 trades restantes sube a 22,2 ÷ 95 = +0,23 R. Pero cuidado con dos trampas:
- 25 trades son muy pocos. La esperanza del setup a contratendencia tiene un margen de error enorme. No lo elimines por esa cifra: ponlo en pausa, o reduce su tamaño a la mitad, y sigue midiéndolo.
- No cortes hasta el infinito. Si pruebas 20 filtros (hora, día, símbolo, dirección) y te quedas con el mejor, siempre encontrarás una combinación ganadora por azar. Decide las categorías antes de mirar las cifras.
La regla para aplicar desde tu próxima sesión: anota el setup de cada trade en el momento en que lo abres, no después. Es la base de un diario de trading que sirve de algo, y la única manera de calcular una esperanza por setup honesta.
Lo que Tradeven calcula por ti
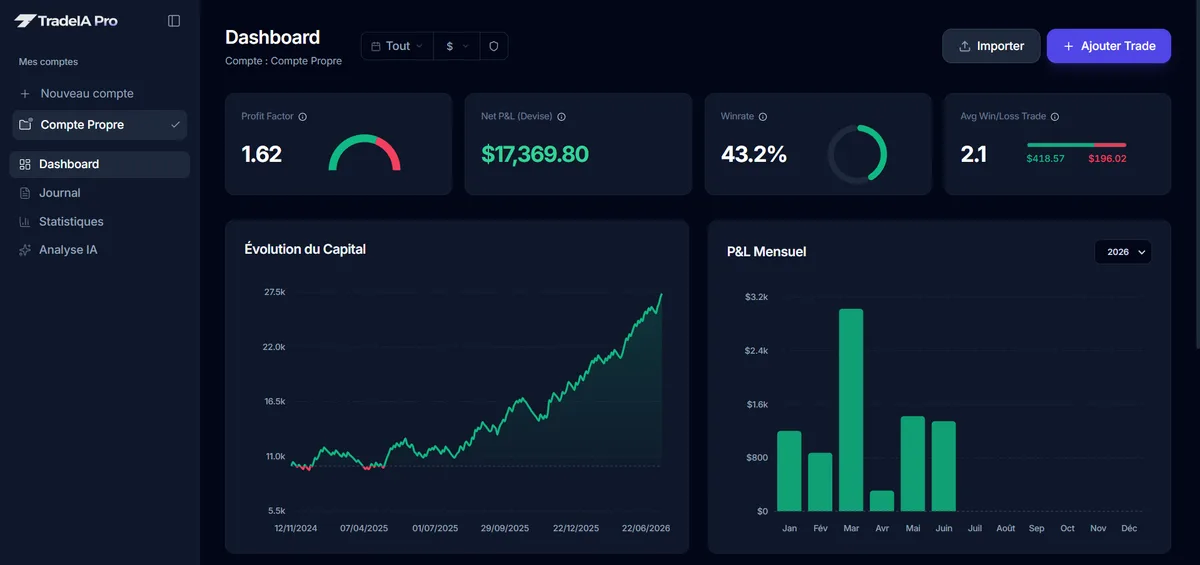
Tradeven importa tu historial de MT4, MT5, cTrader o TradingView y calcula tu esperanza por trade, en divisa o en R según la unidad que elijas. La pestaña Comparación pone lado a lado la esperanza de dos periodos, para ver si un cambio de método mejoró de verdad tus resultados. La pestaña Estrategias calcula la esperanza en R de cada setup, para los trades a los que has asignado un setup.
Dos límites que debes conocer: la importación de MetaTrader toma la columna Profit sin sumar comisión ni swap, y Tradeven no muestra intervalo de confianza. Para ambos puntos, el método de la hoja de cálculo sigue siendo la referencia.
Preguntas frecuentes
05¿Cómo se calcula la esperanza matemática en trading?
Multiplica tu win rate por tu ganancia media y resta tu tasa de pérdida multiplicada por tu pérdida media. Con 40 % de ganadores a +2 R y 60 % de perdedores a −1 R, la esperanza es de +0,2 R por trade. El atajo da la misma cifra: resultado neto total dividido entre el número de trades.
¿Qué es una buena esperanza matemática en trading?
No existe una norma oficial. Por debajo de 0,1 R por trade, las comisiones y el deslizamiento pueden bastar para borrarla. Entre 0,1 y 0,3 R, la estrategia es aprovechable si se mide sobre suficientes trades. Por encima de 0,5 R con pocos trades, sospecha primero de la suerte o de una muestra demasiado corta.
¿Cuántos trades hacen falta para saber si una estrategia es rentable?
Depende de tu esperanza y de la dispersión de tus resultados. Para una estrategia con 40 % de win rate y ganancias de 2 R, hacen falta unos 210 trades para que el intervalo de confianza al 95 % excluya el cero. Para una estrategia de +0,1 R con 50 % de win rate, más de 460.
¿Por qué pierdo dinero con una esperanza positiva?
Tres causas frecuentes: calculas la esperanza sin comisiones, swap ni spread, tu muestra es demasiado corta para que la cifra sea fiable, o no sigues tu estrategia en real como en tu backtest. Recalcúlala con tus trades reales, con comisiones incluidas, y mira su intervalo de confianza.
¿Qué diferencia hay entre esperanza matemática y profit factor?
La esperanza dice cuánto ganas de media por trade, en dinero o en R. El profit factor dice cuánto ganas por cada euro perdido. Una estrategia puede tener un buen profit factor y una esperanza demasiado baja para cubrir las comisiones si gana muy poco por trade.
Fuentes
05- MetaQuotes, Ayuda de MetaTrader 5: informe de prueba (Expected Payoff)
- TradingView Help Center, Expected payoff (2026)
- NIST/SEMATECH, e-Handbook of Statistical Methods: Confidence Limits for the Mean
- Rodriguez D. y Shea T., What is the Number One Mistake Forex Traders Make?, DailyFX (2011, archivo)
- AMF (autoridad francesa de los mercados financieros), estudio de los resultados de los inversores particulares en CFD y Forex en Francia (2014)
Contenido con fines educativos. No constituye asesoramiento de inversión. Operar con productos apalancados conlleva un riesgo elevado de pérdida de capital.