En bref
L'espérance mathématique en trading est le résultat moyen que ta stratégie rapporte par trade : (win rate × gain moyen) − (taux de perte × perte moyenne), ou simplement le résultat net total divisé par le nombre de trades. Positive, ta stratégie gagne à long terme. Mais sur 50 trades, une stratégie réellement gagnante peut afficher une espérance négative, et inversement.
Ce qu'il faut retenir
- L'espérance mathématique est le résultat moyen par trade : (win rate × gain moyen) − (taux de perte × perte moyenne), ce qui revient au résultat net total divisé par le nombre de trades.
- Exprime-la en R, c'est-à-dire en multiples du risque pris, pour comparer des périodes et des tailles de position différentes.
- Une stratégie à +0,2 R par trade affiche une espérance négative sur 50 trades dans environ 15 % des cas, selon notre simulation de 50 000 séries.
- Pour savoir si ton espérance est réelle, calcule son intervalle de confiance : moyenne ± 1,96 × écart-type ÷ racine du nombre de trades.
- Avec 0,05 R de frais par trade, une stratégie à +0,10 R brut demande environ 1 860 trades avant de pouvoir être distinguée du hasard.
Ta stratégie a fini les 40 derniers trades dans le vert. Tu te dis qu’elle marche. Peut-être. Peut-être aussi que tu as eu une bonne série, et que les 40 suivants vont tout reprendre.
L’espérance mathématique en trading est le chiffre qui tranche cette question, à condition de faire ce que presque personne ne fait : mesurer à quel point on peut lui faire confiance. Ce guide te donne la formule, le calcul en R, un tableau qui montre combien de trades il faut vraiment, et une méthode pour le mesurer dans ton propre historique.
Qu’est-ce que l’espérance mathématique en trading ?
L’espérance mathématique est le résultat moyen que ta stratégie rapporte par trade, gagnants et perdants confondus. Si elle est positive, ta stratégie gagne de l’argent à long terme. Si elle est négative, chaque trade te coûte en moyenne, même si tu gagnes souvent.
Les plateformes la calculent déjà sous un autre nom. MetaTrader 5 l’appelle « Rendement Attendu » dans son rapport de test : selon l’aide officielle de MetaQuotes, c’est le retour moyen d’une transaction, considéré comme le retour attendu de la prochaine position. TradingView l’appelle « Expected payoff » et précise dans son centre d’aide qu’il se calcule en divisant le Net PnL total par le nombre de trades clôturés, sans compter les positions encore ouvertes.
Le mot important est « moyen ». L’espérance ne dit rien du prochain trade. Elle dit ce que tu obtiens en moyenne si tu répètes la même stratégie un grand nombre de fois.
Comment calculer l’espérance mathématique d’une stratégie ?
Il existe deux formules, qui donnent exactement le même résultat :
- La formule détaillée : espérance = (win rate × gain moyen) − (taux de perte × perte moyenne).
- Le raccourci : espérance = résultat net total ÷ nombre de trades.
La première est utile pour comprendre d’où vient ton résultat. La seconde est plus rapide et évite les erreurs d’arrondi.
Exemple illustratif. Sur 100 trades, tu en gagnes 40 avec un gain moyen de 200 € et tu en perds 60 avec une perte moyenne de 100 €.
- Formule détaillée : (0,40 × 200) − (0,60 × 100) = 80 − 60 = +20 € par trade.
- Raccourci : (40 × 200 − 60 × 100) ÷ 100 = 2 000 ÷ 100 = +20 € par trade.
Pourquoi l’exprimer en R plutôt qu’en euros
Un R, c’est le montant que tu risques sur un trade, la distance entre ton entrée et ton stop loss multipliée par ta taille. Un trade qui gagne 200 € pour 100 € risqués fait +2 R. Un trade stoppé fait −1 R.
En R, l’espérance devient comparable d’une période à l’autre, même si tu as changé de taille de position ou de capital. Dans l’exemple ci-dessus, avec 1 R = 100 €, l’espérance vaut (0,40 × 2) − (0,60 × 1) = +0,2 R par trade. C’est cette unité qu’on utilise dans la suite de l’article. Si tu ne sais pas encore combien risquer par trade, commence par cet article sur le risque par trade.
Pourquoi un win rate élevé ne garantit pas une espérance positive ?
Parce que l’espérance dépend autant de la taille de tes gains et de tes pertes que de leur fréquence. Un trader qui gagne 7 fois sur 10 mais perd deux fois plus qu’il ne gagne a une espérance à peine positive, et les frais la font passer sous zéro.
Les données réelles le montrent. En 2011, une étude publiée par DailyFX sur 12 millions de trades réels de clients d’un grand courtier Forex a mesuré que sur l’EUR/USD, 59 % des trades étaient gagnants. Mais le gain moyen était de 65 pips et la perte moyenne de 127 pips. L’espérance vaut donc (0,59 × 65) − (0,41 × 127) = 38,4 − 52,1 = environ −13,7 pips par trade. Un win rate flatteur, une stratégie perdante.
C’est le piège que l’article sur le win rate détaille avec le seuil de rentabilité selon ton ratio. Retiens ici une chose : ne juge jamais une stratégie sur son win rate seul. Juge-la sur son espérance.
Combien de trades faut-il pour faire confiance à son espérance ?
Beaucoup plus que ce que la plupart des traders imaginent : souvent plusieurs centaines. Le nombre exact dépend de deux choses, la taille de ton espérance et la dispersion de tes résultats. Plus tes gains et pertes sont irréguliers, plus il faut de trades pour que la moyenne se stabilise.
On a calculé, pour cinq profils de stratégie qui ont tous une espérance réellement positive, deux choses : la probabilité que tu observes quand même une espérance négative sur un échantillon donné (simulation de 50 000 séries par profil), et le nombre de trades à partir duquel l’intervalle de confiance à 95 % ne contient plus zéro. Tous les profils perdent 1 R quand ils perdent.
| Profil | Win rate | Gain moyen | Espérance réelle | Espérance négative observée sur 50 trades | Sur 100 trades | Trades pour exclure zéro |
|---|---|---|---|---|---|---|
| A | 40 % | 2 R | +0,20 R | 15,5 % | 9,0 % | 208 |
| B | 50 % | 1,2 R | +0,10 R | 24,1 % | 18,4 % | 465 |
| C | 55 % | 1 R | +0,10 R | 19,8 % | 13,3 % | 381 |
| D | 35 % | 3 R | +0,40 R | 6,7 % | 1,2 % | 88 |
| E | 60 % | 1 R | +0,20 R | 5,7 % | 1,6 % | 93 |
Lis la ligne B : une stratégie qui gagne vraiment 0,1 R par trade affiche une espérance négative sur 50 trades presque une fois sur quatre. Un trader qui l’abandonne après 50 trades jette peut-être une stratégie gagnante. Et dans l’autre sens, une stratégie à espérance nulle affiche régulièrement une espérance positive sur 50 trades, par pur hasard.
Une espérance mesurée sur 50 trades n’est pas une preuve. C’est une estimation, et sa marge d’erreur est souvent plus grande que le chiffre lui-même.
Les règles qu’on lit partout (« 30 trades suffisent », « 100 trades minimum ») ne tiennent pas compte de ta stratégie. Le tableau montre qu’une stratégie très régulière comme E se juge en une centaine de trades, alors qu’une stratégie à faible espérance comme B en demande près de cinq fois plus.
Comment mesurer ton espérance dans ton propre historique
La méthode tient dans un tableur, à partir de ton historique exporté depuis MetaTrader 4, MetaTrader 5, cTrader ou TradingView. Elle te donne ton espérance et sa marge d’erreur.
- Exporte tes trades clôturés avec le résultat net de chaque trade, commission et swap compris. Sur MT4 et MT5, ces colonnes sont séparées du profit : additionne-les.
- Ajoute une colonne R : résultat net ÷ montant risqué sur ce trade. Si tu risques toujours le même montant, divise simplement par ce montant.
- Calcule la moyenne de la colonne R. C’est ton espérance. Dans Excel :
=MOYENNE(plage). - Calcule l’écart-type de la colonne R :
=ECARTYPE.STANDARD(plage). - Calcule l’erreur standard : écart-type ÷ racine du nombre de trades,
=ECARTYPE.STANDARD(plage)/RACINE(NB(plage)). - Construis l’intervalle de confiance à 95 % : espérance ± 1,96 × erreur standard. C’est la formule de l’intervalle de confiance d’une moyenne décrite par le manuel statistique du NIST, avec 1,96 comme valeur approchée valable dès quelques dizaines de trades.
Si la borne basse est au-dessus de zéro, ton espérance positive est probablement réelle. Si l’intervalle contient zéro, tu ne sais pas encore.
Exemple illustratif complet. Tu as 120 trades. Ton espérance est de +0,16 R et l’écart-type de tes résultats de 1,4 R.
- Erreur standard : 1,4 ÷ √120 = 0,128 R.
- Marge à 95 % : 1,96 × 0,128 = 0,25 R.
- Intervalle : de −0,09 R à +0,41 R.
Avec 1 R = 50 €, ces 120 trades t’ont rapporté +960 €, soit +8 € par trade. Pourtant l’intervalle contient zéro : ta stratégie peut être neutre. Avec la même espérance et le même écart-type, il te faudrait environ 295 trades pour que l’intervalle passe entièrement au-dessus de zéro. Ça ne veut pas dire d’arrêter. Ça veut dire de ne pas augmenter ta taille de position sur la foi de ces 120 trades.
Qu’est-ce qu’une bonne espérance mathématique en trading ?
Il n’existe pas de seuil officiel, mais une bonne espérance est une espérance positive après frais, mesurée sur assez de trades pour que l’intervalle de confiance exclue zéro. Le chiffre seul compte moins que sa solidité.
Voici des repères de lecture, à appliquer à ton espérance nette de frais :
| Espérance nette par trade | Lecture | Ce que tu fais |
|---|---|---|
| Moins de 0 R | Stratégie perdante sur la période | Tu arrêtes ou tu réduis fortement la taille, puis tu cherches où ça perd |
| 0 à +0,1 R | Fragile : frais et glissement peuvent l’effacer | Tu vérifies les frais et tu accumules des trades avant tout changement |
| +0,1 à +0,3 R | Exploitable si l’échantillon est suffisant | Tu calcules l’intervalle de confiance avant d’augmenter le risque |
| Plus de +0,5 R sur moins de 100 trades | Probablement de la chance ou une période favorable | Tu attends d’autres trades avant d’y croire |
Les frais sont la raison pour laquelle le seuil de 0,1 R compte. L’étude de l’AMF publiée en 2014 sur les particuliers qui tradent le Forex et les CFD en France a mesuré que les frais, hors spread, représentaient 14,2 % de leurs pertes. Dans notre tableau, 0,05 R de frais par trade font passer la stratégie B de +0,10 R à +0,05 R, et le nombre de trades nécessaire pour la distinguer du hasard passe de 465 à environ 1 860. La stratégie A passe de +0,20 R à +0,15 R et de 208 à 369 trades.
Si tu calcules ton espérance sur la colonne Profit seule de MetaTrader, sans commission ni swap, ton chiffre est trop optimiste. C’est la même erreur que pour le profit factor.
Comment améliorer ton espérance sans te raconter d’histoires
La façon la plus fiable d’améliorer ton espérance est de couper ce qui la tire vers le bas, pas d’ajouter des règles. Pour le trouver, calcule l’espérance de chaque setup séparément.
Exemple illustratif. Tes 120 trades à +0,16 R se décomposent ainsi :
| Setup | Trades | Espérance | Contribution totale |
|---|---|---|---|
| Cassure | 50 | +0,30 R | +15,0 R |
| Pullback | 45 | +0,16 R | +7,2 R |
| Contre-tendance | 25 | −0,12 R | −3,0 R |
| Total | 120 | +0,16 R | +19,2 R |
Sans les 25 trades en contre-tendance, l’espérance des 95 trades restants passe à 22,2 ÷ 95 = +0,23 R. Mais attention à deux pièges :
- 25 trades, c’est très peu. L’espérance du setup contre-tendance a une marge d’erreur énorme. Ne le supprime pas sur ce seul chiffre : mets-le en pause, ou réduis sa taille de moitié, et continue de le mesurer.
- Ne découpe pas à l’infini. Si tu testes 20 filtres (heure, jour, symbole, sens) et gardes le meilleur, tu trouveras toujours une combinaison gagnante par hasard. Décide les catégories avant de regarder les chiffres.
La règle à appliquer dès ta prochaine séance : note le setup de chaque trade au moment où tu le prends, pas après. C’est la base d’un journal de trading qui sert à quelque chose, et c’est la seule façon de calculer une espérance par setup honnête.
Ce que Tradeven calcule pour toi
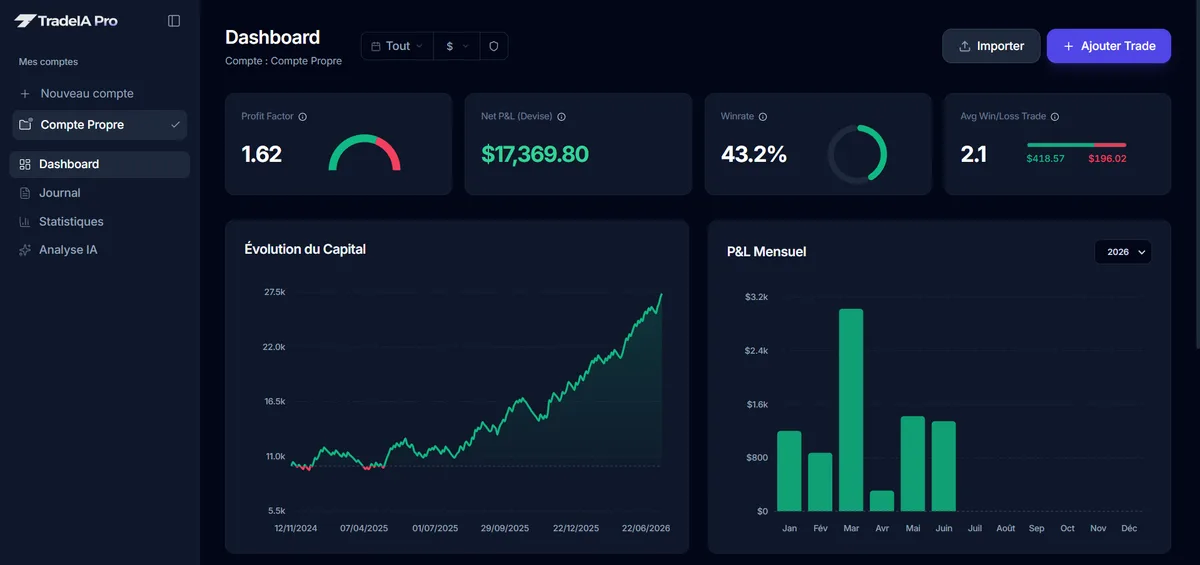
Tradeven importe ton historique MT4, MT5, cTrader ou TradingView et calcule ton espérance par trade, en devise ou en R selon l’unité que tu choisis. L’onglet Comparaison met côte à côte l’espérance de deux périodes, pour voir si un changement de méthode a vraiment amélioré tes résultats. L’onglet Stratégies calcule l’espérance en R de chaque setup, pour les trades auxquels tu as attribué un setup.
Deux limites à connaître : l’import MetaTrader reprend la colonne Profit sans y ajouter commission et swap, et Tradeven n’affiche pas d’intervalle de confiance. Pour ces deux points, la méthode du tableur ci-dessus reste la référence.
Questions fréquentes
05Comment calculer l'espérance mathématique en trading ?
Multiplie ton win rate par ton gain moyen, puis soustrais ton taux de perte multiplié par ta perte moyenne. Avec 40 % de gagnants à +2 R et 60 % de perdants à −1 R, l'espérance vaut +0,2 R par trade. Le raccourci donne le même chiffre : résultat net total divisé par le nombre de trades.
Qu'est-ce qu'une bonne espérance mathématique en trading ?
Il n'existe pas de norme officielle. En dessous de 0,1 R par trade, les frais et le glissement peuvent suffire à l'effacer. Entre 0,1 et 0,3 R, la stratégie est exploitable si elle est mesurée sur assez de trades. Au-delà de 0,5 R sur peu de trades, soupçonne d'abord la chance ou un échantillon trop court.
Combien de trades faut-il pour savoir si une stratégie est rentable ?
Cela dépend de ton espérance et de la dispersion de tes résultats. Pour une stratégie à 40 % de win rate et gains de 2 R, il faut environ 210 trades pour que l'intervalle de confiance à 95 % exclue zéro. Pour une stratégie à +0,1 R avec 50 % de win rate, il en faut plus de 460.
Pourquoi je perds de l'argent avec une espérance positive ?
Trois causes fréquentes : ton espérance est calculée sans les frais, commission, swap et spread, ton échantillon est trop court pour que le chiffre soit fiable, ou tu ne suis pas ta stratégie en réel comme dans ton backtest. Recalcule-la sur tes trades réels, frais compris, et regarde son intervalle de confiance.
Quelle différence entre espérance mathématique et profit factor ?
L'espérance dit combien tu gagnes en moyenne par trade, en euros ou en R. Le profit factor dit combien tu gagnes pour chaque euro perdu. Une stratégie peut avoir un bon profit factor et une espérance trop faible pour couvrir les frais si elle gagne très peu par trade.
Sources
05- MetaQuotes, Aide MetaTrader 5 : rapport de test (Rendement Attendu)
- TradingView Help Center, Expected payoff (2026)
- NIST/SEMATECH, e-Handbook of Statistical Methods : Confidence Limits for the Mean
- Rodriguez D. et Shea T., What is the Number One Mistake Forex Traders Make?, DailyFX (2011, archive)
- AMF, Étude des résultats des investisseurs particuliers sur le trading de CFD et de Forex en France (2014)
Contenu à visée éducative. Il ne constitue pas un conseil en investissement. Le trading de produits à effet de levier comporte un risque élevé de perte en capital.