En bref
Le ratio risque rendement compare le gain visé à la perte acceptée : 40 pips d'objectif pour 20 pips de stop donnent un ratio de 2. Seul, il ne crée aucun avantage, car viser plus loin fait baisser la probabilité d'atteindre la cible. Le chiffre utile est ton ratio réalisé, soit ton gain moyen divisé par ta perte moyenne.
Ce qu'il faut retenir
- Le ratio risque rendement prévu se calcule avant le trade : distance jusqu'à la cible divisée par distance jusqu'au stop.
- Le ratio réalisé se calcule après coup : gain moyen divisé par perte moyenne. C'est lui qui fixe ton win rate minimum.
- Sur un marché sans avantage, la probabilité de toucher la cible vaut stop ÷ (stop + cible) : un ratio de 3 gagne 25 % du temps et ne rapporte rien avant frais.
- Dans notre modèle, à avantage égal, fermer à +1 R au lieu de +2 R fait monter le win rate de 38,8 % à 54 % et divise le résultat moyen par deux.
- Aucun ratio n'est bon en soi : compare ton win rate réel au seuil 1 ÷ (1 + ratio réalisé), frais compris, sur au moins 100 trades.
Tu poses un stop à 20 pips, une cible à 40, et tu te dis que tu trades à 2 pour 1. Puis tu fermes un trade à +15 pips parce que le prix hésite. Tu écartes un stop parce que « ça va repartir ». À la fin du mois, ton compte ne ressemble pas du tout à ce que ton ratio promettait.
Ce guide sur le ratio risque rendement ne s’arrête pas à la formule. Il te montre la différence entre le ratio que tu vises et celui que tu obtiens, ce que coûte chaque sortie anticipée, et comment mesurer ton vrai ratio dans ton historique.
Qu’est-ce que le ratio risque rendement ?
Le ratio risque rendement est le gain que tu vises divisé par la perte que tu acceptes sur un trade. Il se calcule avant d’entrer, à partir de trois prix : l’entrée, le stop loss et le take profit.
Ratio = |take profit − prix d’entrée| ÷ |prix d’entrée − stop loss|
Exemple : Achat de l’EUR/USD à 1,1000, stop loss à 1,0980 (20 pips), take profit à 1,1040 (40 pips). Le ratio vaut 40 ÷ 20, soit 2. Ce résultat ne dépend pas de ta taille de position, qui se règle à part avec le calcul de la taille de position.
La notation prête à confusion. IG Academy écrit 1:2 pour un gain deux fois plus grand que le risque, alors que Capital.com écrit 3:1 pour un gain trois fois plus grand. Pour rester clair, ce guide parle d’un ratio de 2 : tu vises 2 pour 1 risqué.
Ratio prévu, ratio réalisé, résultat moyen : quelle différence ?
Le ratio prévu décrit ton intention, le ratio réalisé décrit ce qui s’est passé, et le résultat moyen dit si tu gagnes de l’argent. Les guides parlent presque toujours du premier, alors que seuls les deux autres se lisent dans ton compte.
| Chiffre | Quand | Formule | Ce qu’il te dit |
|---|---|---|---|
| Ratio prévu | Avant le trade | Distance à la cible ÷ distance au stop | Ce que tu comptes faire |
| Ratio réalisé | Après un échantillon | Gain moyen ÷ perte moyenne | Ce que tu fais vraiment |
| Résultat moyen | Après un échantillon | Résultat total ÷ nombre de trades, en R ou en euros | Si ta stratégie rapporte |
TradingView définit le ratio réalisé de la même façon dans son aide : le gain moyen rapporté à la perte moyenne, sur les positions clôturées uniquement. Il précise aussi que ce chiffre ignore la fréquence des gains. C’est pour ça qu’il faut le lire avec le win rate, et que l’espérance mathématique reste le juge final.
Exemple illustratif. Tu risques 100 € par trade avec un ratio prévu de 2. Sur 100 trades, tu gagnes 45 fois pour 110 € en moyenne et tu perds 55 fois pour 120 € en moyenne, parce que tu fermes tôt et que tu écartes tes stops.
| Calcul | Ce que tu crois | Ce qui se passe |
|---|---|---|
| Ratio | 2 | 0,92 |
| Win rate minimum sans frais | 33,3 % | 52,2 % |
| Ton win rate | 45 % | 45 % |
| Résultat sur 100 trades | Devrait être positif | −1 650 € |
Le même win rate de 45 % paraît confortable face au premier seuil et insuffisant face au second. Ce schéma n’a rien d’une exception : sur plus de 12 millions de trades analysés par DailyFX en 2011, l’EUR/USD affichait 59 % de gagnants, mais 127 pips de perte moyenne contre 65 pips de gain moyen. Le détail du calcul se trouve dans notre guide sur le win rate.
Quel est un bon ratio risque rendement ?
Aucun ratio n’est bon en soi : il est bon s’il dépasse ce que ton win rate exige. Le win rate minimum vaut 1 ÷ (1 + ratio) sans frais, soit 50 % à un ratio de 1, 33,3 % à 2 et 25 % à 3.
Les repères que tu lis partout restent des opinions. IG recommande un ratio d’au moins 2, Capital.com juge 10 pour 1 trop ambitieux. Nous n’avons trouvé aucune étude publiée qui démontre un ratio minimal valable pour tous les traders.
Le bon réflexe consiste donc à partir de ton setup. Un scalper qui gagne 65 % du temps peut vivre avec un ratio de 0,8, à condition que ses frais le permettent. Un suiveur de tendance qui gagne 30 % du temps a besoin d’un ratio réalisé nettement supérieur à 2,3.
Viser un ratio plus élevé améliore-t-il tes résultats ?
Non, pas à lui seul. Éloigner ta cible réduit la probabilité de l’atteindre, et sur un marché sans avantage, les deux effets s’annulent exactement.
La théorie de la marche aléatoire le montre. Selon les notes de cours de Columbia sur le problème de la ruine du joueur, un prix qui évolue au hasard atteint un niveau a avant un niveau −b avec une probabilité de b ÷ (a + b). Appliqué à un trade, ça donne : probabilité de toucher la cible = stop ÷ (stop + cible). Calcul Tradeven, avec des frais de 0,1 R par trade :
| Ratio visé | Probabilité de toucher la cible | Win rate minimum avec frais | Résultat moyen avant frais | Résultat moyen après frais |
|---|---|---|---|---|
| 0,5 | 66,7 % | 73,3 % | 0 R | −0,1 R |
| 1 | 50 % | 55 % | 0 R | −0,1 R |
| 2 | 33,3 % | 36,7 % | 0 R | −0,1 R |
| 3 | 25 % | 27,5 % | 0 R | −0,1 R |
| 5 | 16,7 % | 18,3 % | 0 R | −0,1 R |
Changer ton ratio change ton win rate. Seul un avantage réel change ton résultat.
Le vrai marché n’est pas une marche aléatoire parfaite, et c’est justement là que se joue ton avantage. Kaminski et Lo (Journal of Financial Markets, 2014) montrent qu’une règle de stop loss réduit le rendement attendu si les prix suivent une marche aléatoire, et qu’elle peut en ajouter quand il existe du momentum. Le même principe vaut pour ta cible : elle ne vaut que par ce que ton setup sait faire au-delà du hasard.
Combien coûtent tes sorties anticipées ?
Avec un avantage réel, chaque sortie avant le plan réduit ton résultat moyen, même quand ton win rate monte. Sans avantage, ces sorties ne changent rien avant frais.
Pour le chiffrer, nous avons modélisé un trade à stop −1 R et cible +2 R sur un marché avec un léger avantage constant (marche aléatoire, 20 pas par R, 50,2 % de pas favorables). Le calcul est exact, et une simulation de 50 000 trades par scénario le confirme. Ce modèle est illustratif, il ne décrit aucun marché réel.
| Ton comportement | Win rate | Ratio réalisé | Résultat moyen avant frais | Après 0,1 R de frais |
|---|---|---|---|---|
| Stop et cible intacts | 38,8 % | 2 | +0,16 R | +0,06 R |
| Stop à break-even à +1 R, cible à +2 R | 29,2 % (24,8 % à zéro) | 2 | +0,12 R | +0,02 R |
| Fermeture à +1 R | 54 % | 1 | +0,08 R | −0,02 R |
| Stop écarté à −1,5 R, fermeture à +1 R | 64,7 % | 0,67 | +0,12 R | +0,02 R |
| Fermeture à +0,5 R | 69,3 % | 0,5 | +0,04 R | −0,06 R |
Trois lectures :
- Le win rate le plus flatteur donne le pire résultat. Fermer à +0,5 R te fait gagner presque 7 trades sur 10 et te rend perdant après frais.
- Le stop écarté trompe deux fois. Il affiche +0,12 R, mais pour un risque réel de 1,5 R par trade. Rapporté à ce risque, le résultat tombe à +0,08 R.
- Le break-even a un prix. Ton ratio réalisé reste à 2, ton win rate baisse, et un quart de tes trades finit à zéro.
Ce modèle a une limite : son avantage ne faiblit jamais avec le temps. Sur un setup de retour à la moyenne, où le mouvement s’épuise vite, sortir plus tôt peut au contraire être le bon choix. Seul ton historique peut trancher.
Pourquoi coupe-t-on quand même ? Terrance Odean a étudié 10 000 comptes d’un courtier américain (Journal of Finance, 1998) et mesuré que les gains étaient réalisés bien plus facilement que les pertes : 14,8 % des gains possibles réalisés contre 9,8 % des pertes possibles. Encaisser soulage, et ça se paie dans le ratio.
Comment mesurer ton ratio réalisé sur MT4, MT5 et TradingView ?
Ton ratio réalisé se calcule en deux chiffres à partir de ton rapport d’historique, et l’écart avec ton ratio prévu demande quelques minutes de tableur. Voici la méthode.
- Exporte ton historique. Suis notre guide pour l’historique MT4 ou l’historique MT5. Vise au moins 100 trades sur un même setup.
- Calcule ton ratio réalisé. Divise Average profit trade par la valeur absolue de Average loss trade. Ces deux lignes figurent dans les rapports MT4 et MT5. Dans TradingView, le rapport du Strategy Tester affiche directement Average profit / average loss, mais il décrit une stratégie testée, pas tes trades manuels.
- Calcule ton ratio prévu. Dans un tableur, pour chaque trade qui a un S/L et un T/P :
=ABS(TP-Entree)/ABS(Entree-SL). Fais la moyenne. - Classe tes sorties en trois groupes. Cible touchée, stop touché, sortie manuelle. Sur MT4, l’aide précise que le commentaire porte « [t/p] » ou « [s/l] » quand l’ordre a fermé la position. Sur MT5, compare le prix de clôture aux colonnes S/L et T/P.
- Calcule ton taux de capture. Ratio réalisé ÷ ratio prévu. Avec 2 prévu et 1 réalisé, tu captures 50 % de ton plan.
Attention au piège de la colonne S/L : l’historique n’affiche qu’une valeur par position. Si tu as déplacé ton stop, ne la prends pas pour ton stop d’origine, surtout s’il est au prix d’entrée. Ton calcul de ratio prévu et de R serait faussé. La seule mesure fiable consiste à noter le stop et la cible avant d’entrer, dans ton plan de trading ou ton journal.
Que faire selon ton écart ?
Ton action dépend du résultat moyen d’abord, du taux de capture ensuite. Les seuils ci-dessous sont nos repères de lecture, pas une norme.
| Ta situation | Ce que ça veut dire | Ta prochaine action |
|---|---|---|
| Capture au-dessus de 80 %, résultat moyen positif | Tu exécutes ton plan | Ne change rien sans données |
| Capture sous 60 %, beaucoup de sorties manuelles en gain | Tu coupes tes gains | Écris une seule raison valable de sortir avant la cible et compare les deux versions |
| Perte moyenne supérieure au risque prévu | Stops écartés ou glissements | Interdis-toi d’éloigner un stop, vérifie ensuite ta taille de position |
| Cibles rarement touchées, même sans intervention | Cible trop lointaine pour ce setup | Teste une cible plus proche sur ton historique, frais compris |
| Capture correcte, résultat moyen nul ou négatif | Le problème n’est pas ton ratio | Reviens au setup : aucun réglage de sortie ne crée d’avantage |
Une règle pour ta prochaine séance : avant d’entrer, calcule 1 ÷ (1 + ratio prévu) et compare ce seuil au win rate mesuré sur ce setup. Si un trade à ratio 1,5 demande 40 % et que ce setup gagne 35 % du temps, tu le laisses passer.
Suivre ton ratio avec Tradeven
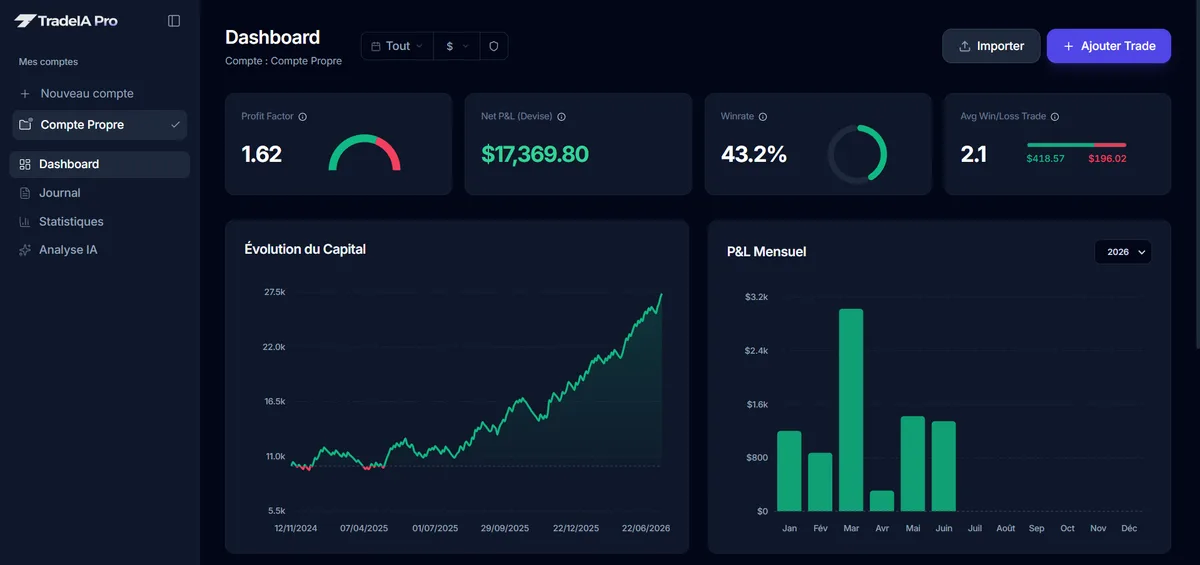
Tradeven affiche ton ratio réalisé sur le tableau de bord (Avg Win/Loss Trade), et ton gain et ta perte moyens en R par symbole. À l’import MT4 ou MT5, il lit les colonnes S/L et T/P et calcule ton R à partir du stop du fichier, donc le piège du stop déplacé s’applique aussi, et les frais ne sont pas intégrés. L’analyse signale quand ta perte moyenne dépasse de 50 % ton risque moyen. Tradeven ne compare pas automatiquement ton ratio prévu à ton ratio réalisé : le taux de capture reste à calculer toi-même.
Questions fréquentes
05Quel est un bon ratio risque rendement en trading ?
Aucun ratio n'est bon dans l'absolu. Un ratio de 1 convient si tu gagnes nettement plus de 50 % de tes trades frais compris, un ratio de 3 ne sert à rien si tu en gagnes moins de 25 %. Le repère de 2 est une convention de départ, pas un seuil démontré.
Comment calculer le ratio risque rendement ?
Divise la distance entre ton prix d'entrée et ta cible par la distance entre ton prix d'entrée et ton stop. Avec une entrée à 1,1000, un stop à 1,0980 et une cible à 1,1040, tu obtiens 40 pips divisés par 20 pips, soit un ratio de 2. La taille de position ne change pas ce résultat.
Faut-il écrire 1:2 ou 2:1 ?
Les deux se rencontrent pour la même idée, selon que l'auteur écrit le risque ou le gain en premier. IG Academy écrit 1:2 et Capital.com écrit 3:1 pour un gain trois fois plus grand que le risque. Pour éviter toute confusion, parle d'un ratio de 2 : tu vises 2 pour 1 risqué.
Faut-il mettre son stop à break-even dès que possible ?
Pas automatiquement. Sur un marché sans avantage, ça ne change pas le résultat moyen avant frais. Avec un avantage réel, notre modèle montre un coût : le passage à break-even à +1 R fait baisser le résultat moyen de +0,16 R à +0,12 R. Teste la règle sur ton propre historique avant de l'adopter.
Un ratio de 1 pour 1 peut-il être rentable ?
Oui, si ton win rate dépasse 50 % avec assez de marge pour payer les frais. Avec des frais de 0,1 R par trade, il te faut plus de 55 % de gagnants, mesurés sur un échantillon assez grand pour dépasser la marge d'erreur.
Sources
10- Columbia University, IEOR 4700, Gambler's Ruin Problem : random walk hitting probabilities
- Kaminski K. et Lo A., When Do Stop-Loss Rules Stop Losses?, Journal of Financial Markets (2014)
- Odean T., Are Investors Reluctant to Realize Their Losses?, The Journal of Finance (1998)
- Rodriguez D. et Shea T., What is the Number One Mistake Forex Traders Make?, DailyFX (2011, archive)
- MetaQuotes, MetaTrader 5 Help : Trading history report
- MetaQuotes, MetaTrader 4 Help : Account History
- TradingView Help : Average profit / average loss
- IG Academy, Balancing risk and reward
- IG France, Qu'est-ce que le ratio risque/rendement ?
- Capital.com, Comprendre le ratio risque/rendement
Contenu à visée éducative. Il ne constitue pas un conseil en investissement. Le trading de produits à effet de levier comporte un risque élevé de perte en capital.