En resumen
El ratio riesgo beneficio compara la ganancia que buscas con la pérdida que aceptas: un objetivo de 40 pips y un stop de 20 pips dan un ratio de 2. Por sí solo no crea ninguna ventaja, porque un objetivo más lejano se alcanza menos. La cifra útil es tu ratio real: ganancia media dividida entre pérdida media.
Lo que debes recordar
- El ratio riesgo beneficio previsto se calcula antes de la operación: distancia al objetivo dividida entre distancia al stop.
- El ratio real se calcula después: ganancia media dividida entre pérdida media. Es el que fija tu win rate mínimo.
- En un mercado sin ventaja, la probabilidad de tocar el objetivo es stop ÷ (stop + objetivo): un ratio de 3 gana el 25 % de las veces y no aporta nada antes de comisiones.
- En nuestro modelo, con la misma ventaja, cerrar en +1 R en lugar de +2 R sube el win rate del 38,8 % al 54 % y divide por dos el resultado medio.
- Ningún ratio es bueno en sí mismo: compara tu win rate real con el umbral 1 ÷ (1 + ratio real), con comisiones incluidas, en al menos 100 operaciones.
Pones un stop de 20 pips y un objetivo de 40, y te dices que operas a 2 por 1. Luego cierras una operación en +15 pips porque el precio duda. Alejas un stop porque «ya volverá». A final de mes, tu cuenta no se parece en nada a lo que prometía tu ratio.
Esta guía sobre el ratio riesgo beneficio no se queda en la fórmula. Te muestra la diferencia entre el ratio que buscas y el que obtienes, lo que cuesta cada salida anticipada y cómo medir tu ratio real en tu propio historial.
¿Qué es el ratio riesgo beneficio?
El ratio riesgo beneficio es la ganancia que buscas dividida entre la pérdida que aceptas en una operación. Se calcula antes de entrar, a partir de tres precios: la entrada, el stop loss y el take profit.
Ratio = |take profit − precio de entrada| ÷ |precio de entrada − stop loss|
Ejemplo: compras EUR/USD en 1,1000, con el stop loss en 1,0980 (20 pips) y el take profit en 1,1040 (40 pips). El ratio es 40 ÷ 20, es decir, 2. Este resultado no depende de tu tamaño de posición, que se ajusta aparte con el cálculo del tamaño de posición.
La notación se presta a confusión. IG Academy escribe 1:2 para una ganancia dos veces mayor que el riesgo, mientras que Capital.com escribe 3:1 para una ganancia tres veces mayor. Para mayor claridad, esta guía habla de un ratio de 2: buscas 2 por cada 1 que arriesgas.
Ratio previsto, ratio real, resultado medio: ¿qué diferencia hay?
El ratio previsto describe tu intención, el ratio real describe lo que ha pasado y el resultado medio te dice si ganas dinero. Las guías hablan casi siempre del primero, pero solo los otros dos se ven en tu cuenta.
| Cifra | Cuándo | Fórmula | Qué te dice |
|---|---|---|---|
| Ratio previsto | Antes de la operación | Distancia al objetivo ÷ distancia al stop | Lo que piensas hacer |
| Ratio real | Tras una muestra | Ganancia media ÷ pérdida media | Lo que haces de verdad |
| Resultado medio | Tras una muestra | Resultado total ÷ número de operaciones, en R o en euros | Si tu estrategia rinde |
TradingView define el ratio real del mismo modo en su ayuda: la ganancia media respecto a la pérdida media, solo en posiciones cerradas. También señala que esta cifra ignora la frecuencia de las ganancias. Por eso se lee junto con el win rate, y por eso la esperanza matemática sigue siendo el juez final.
Ejemplo ilustrativo. Arriesgas 100 € por operación con un ratio previsto de 2. En 100 operaciones, ganas 45 veces con una media de 110 € y pierdes 55 veces con una media de 120 €, porque cierras pronto y alejas tus stops.
| Cálculo | Lo que crees | Lo que pasa |
|---|---|---|
| Ratio | 2 | 0,92 |
| Win rate mínimo sin comisiones | 33,3 % | 52,2 % |
| Tu win rate | 45 % | 45 % |
| Resultado en 100 operaciones | Debería ser positivo | −1 650 € |
El mismo win rate del 45 % parece cómodo frente al primer umbral e insuficiente frente al segundo. Este patrón no es una excepción: en más de 12 millones de operaciones analizadas por DailyFX en 2011, el EUR/USD mostraba un 59 % de ganadoras, pero 127 pips de pérdida media frente a 65 pips de ganancia media. El detalle del cálculo está en nuestra guía sobre el win rate.
¿Cuál es un buen ratio riesgo beneficio?
Ningún ratio es bueno en sí mismo: es bueno si supera lo que exige tu win rate. El win rate mínimo es 1 ÷ (1 + ratio) sin comisiones, es decir, 50 % con un ratio de 1, 33,3 % con 2 y 25 % con 3.
Las referencias que lees por todas partes siguen siendo opiniones. IG recomienda un ratio de al menos 2 y Capital.com considera demasiado ambicioso un 10 a 1. No hemos encontrado ningún estudio publicado que demuestre un ratio mínimo válido para todos los traders.
Así que el buen reflejo es partir de tu setup. Un scalper que gana el 65 % de las veces puede vivir con un ratio de 0,8, siempre que sus comisiones lo permitan. Un seguidor de tendencias que gana el 30 % de las veces necesita un ratio real bastante superior a 2,3.
¿Buscar un ratio más alto mejora tus resultados?
No, no por sí solo. Alejar tu objetivo reduce la probabilidad de alcanzarlo y, en un mercado sin ventaja, los dos efectos se anulan exactamente.
La teoría del paseo aleatorio lo demuestra. Según los apuntes de la Universidad de Columbia sobre el problema de la ruina del jugador, un precio que evoluciona al azar alcanza un nivel a antes que un nivel −b con una probabilidad de b ÷ (a + b). Aplicado a una operación: probabilidad de tocar el objetivo = stop ÷ (stop + objetivo). Cálculo de Tradeven, con comisiones de 0,1 R por operación:
| Ratio buscado | Probabilidad de tocar el objetivo | Win rate mínimo con comisiones | Resultado medio antes de comisiones | Resultado medio después de comisiones |
|---|---|---|---|---|
| 0,5 | 66,7 % | 73,3 % | 0 R | −0,1 R |
| 1 | 50 % | 55 % | 0 R | −0,1 R |
| 2 | 33,3 % | 36,7 % | 0 R | −0,1 R |
| 3 | 25 % | 27,5 % | 0 R | −0,1 R |
| 5 | 16,7 % | 18,3 % | 0 R | −0,1 R |
Cambiar tu ratio cambia tu win rate. Solo una ventaja real cambia tu resultado.
El mercado real no es un paseo aleatorio perfecto, y ahí es justo donde se juega tu ventaja. Kaminski y Lo (Journal of Financial Markets, 2014) muestran que una regla de stop loss reduce el rendimiento esperado si los precios siguen un paseo aleatorio, y que puede añadir valor cuando existe momentum. El mismo principio vale para tu objetivo: solo vale lo que tu setup sabe hacer más allá del azar.
¿Cuánto cuestan tus salidas anticipadas?
Con una ventaja real, cada salida antes de lo previsto reduce tu resultado medio, incluso cuando tu win rate sube. Sin ventaja, estas salidas no cambian nada antes de comisiones.
Para cuantificarlo, modelamos una operación con stop en −1 R y objetivo en +2 R en un mercado con una ligera ventaja constante (paseo aleatorio, 20 pasos por R, 50,2 % de pasos favorables). El cálculo es exacto, y una simulación de 50 000 operaciones por escenario lo confirma. Este modelo es ilustrativo y no describe ningún mercado real.
| Tu comportamiento | Win rate | Ratio real | Resultado medio antes de comisiones | Tras 0,1 R de comisiones |
|---|---|---|---|---|
| Stop y objetivo intactos | 38,8 % | 2 | +0,16 R | +0,06 R |
| Stop a break-even en +1 R, objetivo en +2 R | 29,2 % (24,8 % a cero) | 2 | +0,12 R | +0,02 R |
| Cierre en +1 R | 54 % | 1 | +0,08 R | −0,02 R |
| Stop alejado a −1,5 R, cierre en +1 R | 64,7 % | 0,67 | +0,12 R | +0,02 R |
| Cierre en +0,5 R | 69,3 % | 0,5 | +0,04 R | −0,06 R |
Tres lecturas:
- El win rate más halagador da el peor resultado. Cerrar en +0,5 R te hace ganar casi 7 operaciones de cada 10 y te deja en pérdidas tras comisiones.
- El stop alejado engaña dos veces. Muestra +0,12 R, pero con un riesgo real de 1,5 R por operación. Respecto a ese riesgo, el resultado baja a +0,08 R.
- El break-even tiene un precio. Tu ratio real sigue en 2, tu win rate baja y una cuarta parte de tus operaciones termina a cero.
Este modelo tiene un límite: su ventaja nunca se debilita con el tiempo. En un setup de reversión a la media, donde el movimiento se agota rápido, salir antes puede ser la decisión correcta. Solo tu historial puede decidirlo.
¿Por qué se corta entonces? Terrance Odean estudió 10 000 cuentas de un bróker estadounidense (Journal of Finance, 1998) y midió que las ganancias se realizaban con mucha más facilidad que las pérdidas: 14,8 % de las ganancias posibles realizadas frente a 9,8 % de las pérdidas posibles. Cobrar alivia, y se paga en el ratio.
¿Cómo medir tu ratio real en MT4, MT5 y TradingView?
Tu ratio real sale de dos cifras de tu informe de historial, y la diferencia con tu ratio previsto requiere unos minutos de hoja de cálculo. Este es el método.
- Exporta tu historial. Sigue nuestra guía sobre el historial de MT4 o el historial de MT5. Busca al menos 100 operaciones con un mismo setup.
- Calcula tu ratio real. Divide Average profit trade entre el valor absoluto de Average loss trade. Las dos líneas aparecen en los informes de MT4 y MT5. En TradingView, el informe del Strategy Tester muestra directamente Average profit / average loss, pero describe una estrategia probada, no tus operaciones manuales.
- Calcula tu ratio previsto. En una hoja de cálculo, para cada operación con S/L y T/P:
=ABS(TP-Entrada)/ABS(Entrada-SL). Saca la media. - Clasifica tus salidas en tres grupos. Objetivo tocado, stop tocado, salida manual. En MT4, la ayuda indica que el comentario lleva «[t/p]» o «[s/l]» cuando esa orden cerró la posición. En MT5, compara el precio de cierre con las columnas S/L y T/P.
- Calcula tu tasa de captura. Ratio real ÷ ratio previsto. Con 2 previsto y 1 real, capturas el 50 % de tu plan.
Cuidado con la trampa de la columna S/L: el historial muestra un solo valor por posición. Si moviste tu stop, no lo tomes por tu stop original, sobre todo si está en el precio de entrada. Tu ratio previsto y tu R quedarían falseados. La única medida fiable es anotar el stop y el objetivo antes de entrar, en tu plan de trading o tu diario.
¿Qué hacer según tu diferencia?
Tu acción depende primero del resultado medio y luego de la tasa de captura. Los umbrales siguientes son nuestras referencias de lectura, no una norma.
| Tu situación | Qué significa | Tu próxima acción |
|---|---|---|
| Captura superior al 80 %, resultado medio positivo | Ejecutas tu plan | No cambies nada sin datos |
| Captura inferior al 60 %, muchas salidas manuales en ganancia | Cortas tus ganancias | Escribe una única razón válida para salir antes del objetivo y compara las dos versiones |
| Pérdida media superior al riesgo previsto | Stops alejados o deslizamientos | Prohíbete alejar un stop y revisa después tu tamaño de posición |
| Objetivos rara vez tocados, incluso sin intervenir | Objetivo demasiado lejano para este setup | Prueba un objetivo más cercano en tu historial, con comisiones incluidas |
| Captura correcta, resultado medio nulo o negativo | El problema no es tu ratio | Vuelve al setup: ningún ajuste de salida crea una ventaja |
Una regla para tu próxima sesión: antes de entrar, calcula 1 ÷ (1 + ratio previsto) y compara ese umbral con el win rate medido en este setup. Si una operación con ratio 1,5 exige un 40 % y este setup gana el 35 % de las veces, la dejas pasar.
Seguir tu ratio con Tradeven
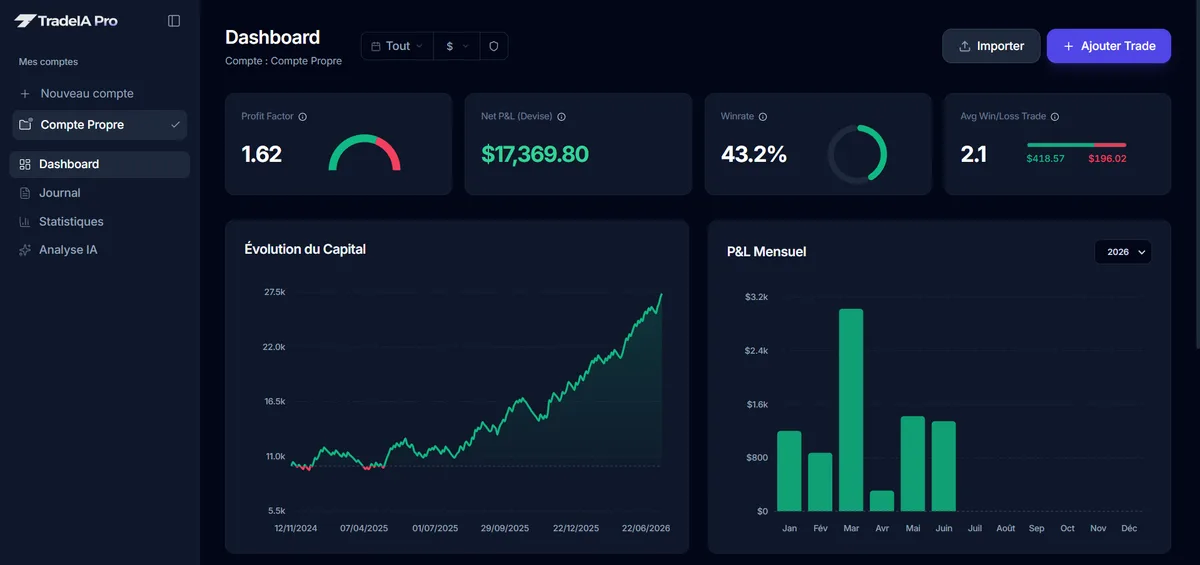
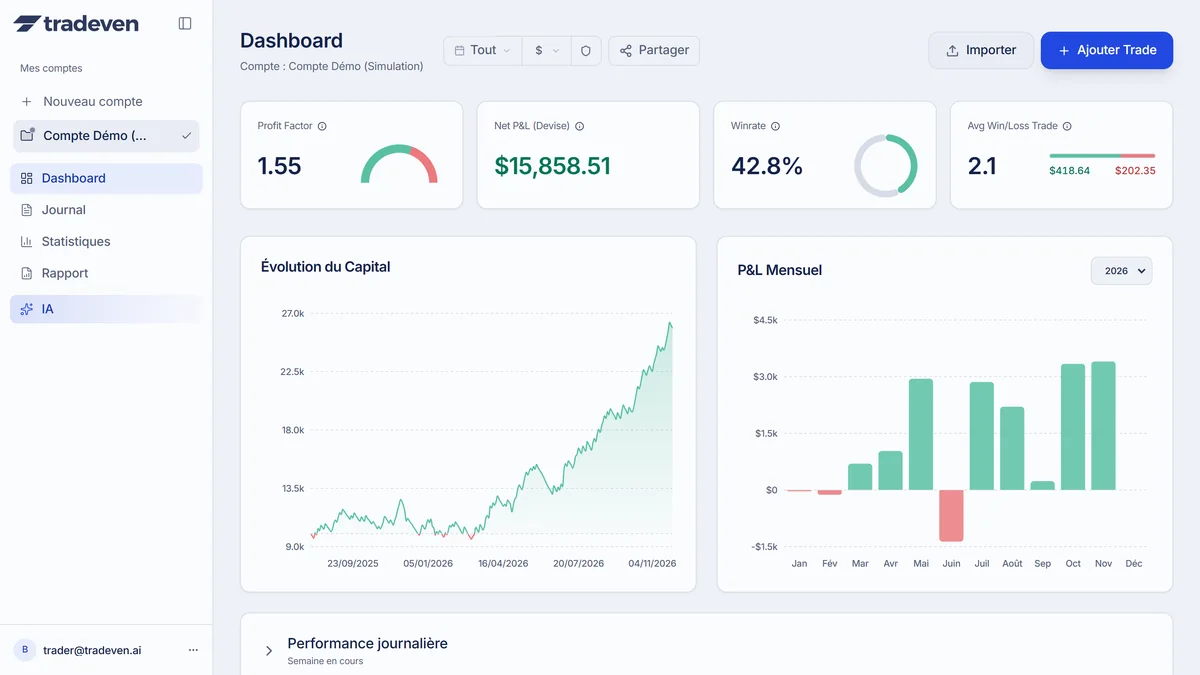
Tradeven muestra tu ratio real en el panel (Avg Win/Loss Trade), además de tu ganancia y tu pérdida medias en R por símbolo. Al importar desde MT4 o MT5, lee las columnas S/L y T/P y calcula tu R a partir del stop del archivo, así que la trampa del stop movido también se aplica, y las comisiones no están incluidas. El análisis avisa cuando tu pérdida media supera en un 50 % tu riesgo medio. Tradeven no compara automáticamente tu ratio previsto con tu ratio real: la tasa de captura la calculas tú.
Preguntas frecuentes
05¿Cuál es un buen ratio riesgo beneficio en trading?
Ningún ratio es bueno en términos absolutos. Un ratio de 1 funciona si ganas bastante más del 50 % de tus operaciones con comisiones incluidas, y un ratio de 3 no sirve de nada si ganas menos del 25 %. La referencia de 2 es una convención de partida, no un umbral demostrado.
¿Cómo se calcula el ratio riesgo beneficio?
Divide la distancia entre tu precio de entrada y tu objetivo entre la distancia entre tu precio de entrada y tu stop. Con una entrada en 1,1000, un stop en 1,0980 y un objetivo en 1,1040, obtienes 40 pips entre 20 pips, un ratio de 2. El tamaño de posición no cambia este resultado.
¿Se escribe 1:2 o 2:1?
Ambas formas se usan para la misma idea, según el autor escriba primero el riesgo o la ganancia. IG Academy escribe 1:2, y Capital.com escribe 3:1 para una ganancia tres veces mayor que el riesgo. Para evitar confusiones, habla de un ratio de 2: buscas 2 por cada 1 que arriesgas.
¿Hay que mover el stop a break-even lo antes posible?
No de forma automática. En un mercado sin ventaja, no cambia el resultado medio antes de comisiones. Con una ventaja real, nuestro modelo muestra un coste: pasar a break-even en +1 R baja el resultado medio de +0,16 R a +0,12 R. Prueba la regla en tu propio historial antes de adoptarla.
¿Puede ser rentable un ratio de 1 a 1?
Sí, si tu win rate supera el 50 % con margen suficiente para pagar las comisiones. Con comisiones de 0,1 R por operación, necesitas más del 55 % de ganadoras, medido en una muestra lo bastante grande para superar el margen de error.
Fuentes
10- Columbia University, IEOR 4700, Gambler's Ruin Problem: probabilidades de alcance de un paseo aleatorio
- Kaminski K. y Lo A., When Do Stop-Loss Rules Stop Losses?, Journal of Financial Markets (2014)
- Odean T., Are Investors Reluctant to Realize Their Losses?, The Journal of Finance (1998)
- Rodriguez D. y Shea T., What is the Number One Mistake Forex Traders Make?, DailyFX (2011, archivo)
- MetaQuotes, Ayuda de MetaTrader 5: Trading history report
- MetaQuotes, Ayuda de MetaTrader 4: Account History
- Ayuda de TradingView: Average profit / average loss
- IG Academy, Balancing risk and reward
- IG Francia, ¿Qué es el ratio riesgo beneficio? (en francés)
- Capital.com, Entender el ratio riesgo/beneficio (edición francesa)
Contenido con fines educativos. No constituye asesoramiento de inversión. Operar con productos apalancados conlleva un riesgo elevado de pérdida de capital.